この記事は、表計算ソフトや古い会計ソフトからの入れ替えを考えている、10〜20名の会社の経営者と経理担当者に向けたものです。製品の順位は付けません。どの軸で比べると候補が減るか、法律が求める保存の形はどうなっているか、そして仕訳のどこまでをAIに任せてよいかを扱います。
導入そのものの進め方は会計システム導入の進め方に、失敗した会社の記録は会計システムの導入でつまずいた事例にあります。この記事で扱うのは製品を選ぶ場面だけです。
結論:機能の数ではなく、受け取った書類の置き場所で決まる
会計ソフトの機能一覧は、どの製品もよく似ています。仕訳の入力、試算表、決算書の出力。ここで差は出ません。中小企業の経理で実際に時間を使っているのは、仕訳を打つ作業よりも、受け取った請求書や領収書をどこへ置き、どう探し、どう保存するかの部分です。
この置き場所の話が、いまは法律と直結しています。電子メールの添付やウェブサイト経由で受け取った請求書は、紙に印刷して綴じるだけでは済まなくなりました。製品を比べるときに最初に見るのは、この電子取引のデータをどう扱う設計になっているかです。
もう1つの分かれ目が、税理士との受け渡しです。顧問税理士が特定のソフトを前提に業務を組んでいる場合、こちらだけで決めると毎月の受け渡しが増えます。候補を出す前に、税理士が何を使っているかを聞いておくと、比較の範囲が先に狭まります。
電子取引の保存は、選択ではなく義務になっている
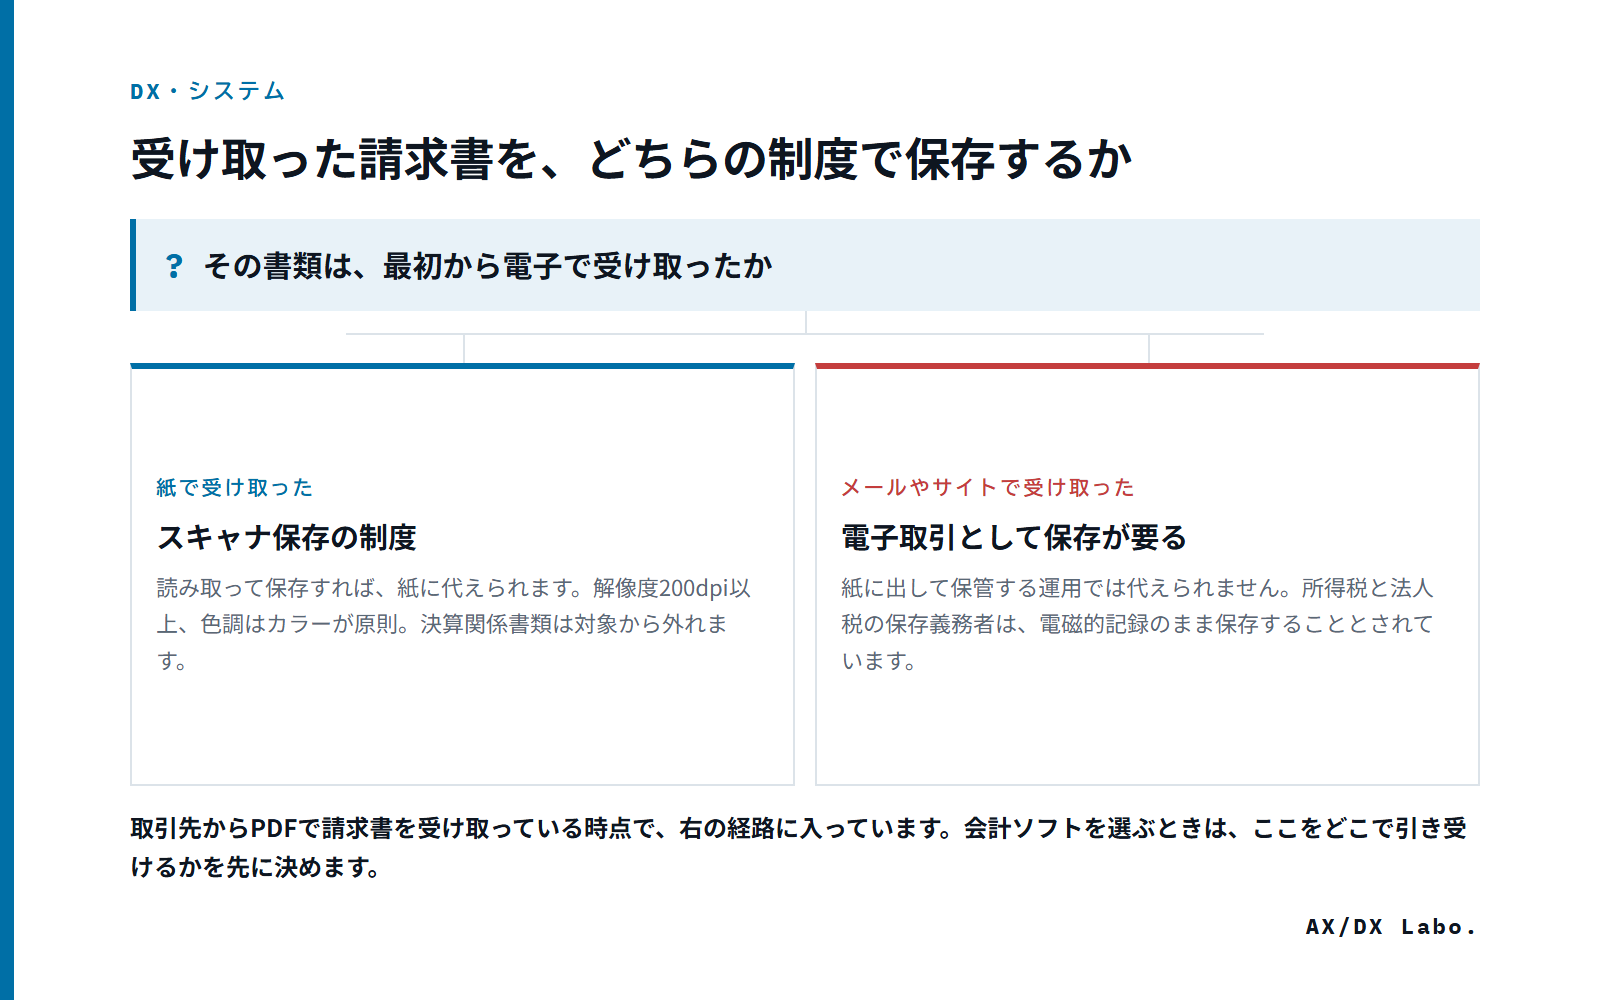
国税庁の説明では、所得税(源泉徴収に係る所得税を除く)および法人税に係る保存義務者は、電子取引を行った場合には、一定の要件の下でその取引情報に係る電磁的記録を保存しなければならないとされています(電子帳簿保存法7)。紙に出して保管する運用で代えられる、という扱いではありません。
ここでいう電子取引の範囲は、かなり広く取られている。国税庁は、いわゆるEDI取引、インターネット等による取引、電子メールにより取引情報を授受する取引(添付ファイルによる場合を含む)、インターネット上にサイトを設けてそのサイトを通じて取引情報を授受する取引等が含まれる、としています。
この定義に照らすと、取引先からメールのPDFで請求書を受け取っている会社は、すでに電子取引を行っていることになります。通販サイトの領収書をダウンロードしている場合も同じです。会計ソフトを選ぶときに、この保存をどこで引き受けるのかをはっきりさせておく必要があります。
紙の書類を読み取って保存する制度は、別にある
紙で受け取った書類をスキャンして保存する仕組みは、電子取引とは別の制度です。国税庁は、保存義務者は国税関係書類の全部または一部について、記載事項を財務省令で定める装置により電磁的記録に記録する場合には、一定の要件の下でその電磁的記録の保存をもって書類の保存に代えることができる、と説明しています(電子帳簿保存法4)。この装置としてスキャナが定められています。
対象から外れる書類もあります。国税庁は、財務省令で除かれるものとして棚卸表、貸借対照表および損益計算書、ならびに計算・整理または決算に関して作成されたその他の書類を挙げています。決算関係の書類はスキャナ保存の対象にならない、という切り分けです。
読み取りの品質にも基準があります。国税庁のリーフレットは、読み取り装置に求める水準として解像度200dpi(A4サイズで約387万画素相当)以上での読み取りを挙げています。色調はカラーが原則であり、資金や物の流れに直結しない一般書類に限ってグレースケールでも可とされている。複合機の設定を確認しないまま運用を始めると、ここで要件を外します。
比較する5つの軸
法律側の要件を踏まえると、製品を絞る軸は5つに整理できます。この5つで見ると、国内の主要な製品は候補が2つか3つまで減ります。機能の数、画面の美しさ、導入社数は、ここでは順位を動かしませんでした。
| 軸 | 確認すること | 差が出る理由 |
| 電子取引の保存 | 受け取ったPDFを、検索できる形でそのまま保存できるか | 別のフォルダ運用が残ると、探す時間が消えない |
| 金融機関連携 | 自社の取引銀行とカードに対応しているか | 非対応だと、明細の取り込みが手作業になる |
| 税理士との受け渡し | 顧問税理士が同じ画面を見られるか。形式変換が要るか | 毎月の受け渡しの手数が、ここで決まる |
| 費用の形 | 月額に含まれる人数・仕訳数、超えたときの扱い | 年度末だけ仕訳が増える会社は、平均で見ると外す |
| 持ち出し | 仕訳データと保存書類を、解約後に取り出せるか | 取り出せないと、保存義務を自社で果たせない |
この表のまま問い合わせると、製品ごとに答えの精度が分かれます。特に電子取引の保存と持ち出しの2つは、機能一覧では○と書かれていても、中身が製品で違うことが多い部分です。
金融機関連携は、対応行の数より自社の1行
比較表には「対応金融機関◯◯行以上」と書かれます。見るべきなのは総数ではなく、自社が使っている銀行とクレジットカードが入っているかどうかです。地域の信用金庫や、法人カードの一部は、対応していない製品があります。
対応していても、取り込みの仕方が分かれます。明細が自動で毎日入ってくる形と、こちらでファイルを取り込む形では、月末の作業量が変わります。問い合わせるときは、銀行名を挙げて、自動取得かファイル取り込みかを聞きます。
取り込んだ後の自動仕訳は、育てる前提で見る
明細を取り込むと、摘要から勘定科目を推測して仕訳の候補を出す機能が付いています。最初から正しく当たるわけではなく、こちらが直した内容を覚えて精度が上がっていく作りです。導入の初月だけを見て「当たらないから使えない」と判断すると、本来の効果を取り逃します。
逆に、取引の種類が毎月ほぼ同じ会社では、数か月で当たるようになります。仕訳の本数が多くて種類が少ない業態ほど、ここの効果が大きく出ました。取引の種類が毎回違う業態では、候補の提示があっても確認の手間はあまり減りません。
経理が1人の会社で効いてくる条件
専任の経理が1人、あるいは総務との兼任という会社では、製品の多機能さより、その人が休んだときに誰かが代われるかが効いてきます。画面が分かりやすい、操作の記録が残る、権限を分けて一部だけ任せられる。この3つがあると、属人化の度合いが下がります。
会計は、業務の中でも特に属人化しやすい領域です。何をどう処理したかの判断が、担当者の頭の中にしか無い状態になりやすいためです。その状態の測り方と手当ては属人化とはに整理しました。製品を選ぶ段階で、権限の分け方まで見ておくと後が楽になります。
費用の形と、やめるときに残るもの
会計ソフトの費用は年額で示されることが多く、人数や仕訳数で段階が分かれます。月額に含まれない部分としてよく出てくるのが、初期の設定支援、過去データの移行、サポートの上位プラン、そして他の業務ソフトとの連携オプションです。
| 見えにくい費用 | 聞くこと | 効いてくる場面 |
| 過去データの移行 | 前のソフトの何年ぶんを、どの形式で移せるか。有償か | 移せないと、2つの画面を並行して見ることになる |
| サポートの範囲 | 電話で聞けるか。会計の相談は対象外か | 専任者がいない会社ほど、ここで差が出る |
| 停止後の閲覧 | 解約後に過去データを何か月見られるか | 保存義務の期間を自社で埋める必要がある |
持ち出しで確認するのは2つです。仕訳データを汎用の形式で出せるか、そして電子取引として保存した書類のファイルを、検索用の情報ごと取り出せるか。後者を渡せない製品があり、その場合は乗り換えた瞬間に保存要件を満たせなくなります。
インボイス制度への対応状況を確認する
取引先から受け取る請求書が適格請求書の要件を満たしているかは、製品側の機能で確認できる場合があります。登録番号の記載や、税率ごとの区分が揃っているかの判定です。手で全件を見るのが難しい会社では、ここが入っているかどうかで月末の負担が変わります。
注意するのは、判定が機械的である点です。記載の形式は確認できても、その取引が本当に課税対象なのかまでは判断できません。形式の確認を機械に任せ、判断は人と税理士が持つ分け方にしておくと、後からの修正が減ります。
見積で金額が動く3か所
会計ソフトの月額は、仕訳の件数と使う人数で刻まれています。表示されている額は最小構成のことが多く、税理士との共有や、部門ごとの集計を足すと上の区分になります。見積では、月額に含まれない項目を聞いておきます。
- 仕訳の件数:月あたりの上限があるか、超えた分はいくらか
- 利用人数:経理の担当者だけか、承認する人や見るだけの人も数えるか
- 税理士との共有:顧問が見る枠が無料か、1人分として数えるか
- 既存データの移行:前の年度の仕訳を取り込む作業が、初期費用に含まれるか
- 電子帳簿の保存:保存の要件を満たす機能が、上位プランだけか
- 最低利用期間:年単位の契約か、途中で区分を下げられるか
3番目の税理士との共有が、見落としやすいところです。顧問が同じ画面を見られるかで、受け渡しの手間が変わります。1人分として数えられる製品では、人数の上限に先に当たることがあります。
提案を受けたときに聞くこと
会計ソフトは、機能の一覧では差が出にくい製品群です。差が出るのは、受け取った書類の置き場所と、税理士との受け渡しです。導入事例の数より、同じ規模で二重入力が残った例を聞いたほうが判断の材料になります。
- 自社と同じ規模で導入し、二重入力が残った例はあるか。何が原因だったか
- 税理士が別のソフトを使っている場合、どの形式で受け渡す想定か
- 電子帳簿の保存の要件を、どの機能で満たす設計か。検索の条件は何か
- 金融機関との連携が止まったとき、復旧までどう運用するか
- 契約が切れたあと、仕訳と帳簿を書き出せるか。形式と年数は何か
- 書き出しに費用がかかるか。自社の操作でできるか、依頼が要るか
2番目が総額より効くことがあります。顧問が使っているソフトに合わせるほうが、受け渡しの手間は小さくなります。候補を絞る前に、どの形式でやり取りするかを顧問と決めておくほうが早く進みます。
断ったほうがよい提案の形
提案の出し方で判断できることがあります。次のいずれかに当てはまるときは、その場で決めずに候補を並べ直したほうが、あとで困りません。制度への対応をうたうだけの提案は、中身を伏せています。
- 自社の書類の受け取り方を聞かないまま、削減できる時間を示してくる
- 電子帳簿の保存に対応と言うだけで、満たす要件の範囲を示さない
- 導入事例の企業名も規模も出さず、工数の削減率だけを並べる
- 税理士との受け渡しを、運用でなんとかなると説明する
- 年単位の契約期間と、区分を下げるときの条件を、こちらが聞くまで説明しない
2番目は、確かめようがない説明になります。当サイトでは公的機関の公表資料だけを制度の根拠として扱っています。対応の範囲を書面で示せない提案は、判断の材料になりません。
使われなくなったときに確かめる4つ
会計ソフトを入れても二重入力が残る、という状態には段階があります。どの段階で止まっているかで、やることが違います。替えても同じことが起きる原因を先に切り分けます。書類の置き場所が決まっていないなら、製品を替えても同じ結果になります。
- 書類の置き場所:受け取った請求書や領収書が、1か所に集まっているか
- 入力の経路:集めた書類を読み取る経路があるか。手で打ち直していないか
- 正本の決め方:会計ソフトと表計算ソフトの、どちらを正とするか決めたか
- 顧問との受け渡し:形式が決まっているか。毎月やり方が変わっていないか
4つのうち3つは、製品を替えても同じ状態になります。替えて直るのは2つ目の入力の経路だけです。解約の前にこの切り分けを済ませておくと、次の製品でも同じ理由で二重になることを防げます。
乗り換えるときに持ち出せるもの
別の製品へ移ると決めたら、契約が切れる前にしか取れないものがあります。期限が過ぎてから依頼しても、応じてもらえないことが多いです。システム保守の引き継ぎで渡すものの一覧と、同じ考え方で揃えます。
- 仕訳のデータ。年度ごとに分けて書き出す
- 帳簿と決算の書類。保存の義務がある年数の分を揃える
- 取り込んだ請求書や領収書の画像。加工後ではなく、元の形のもの
- 勘定科目の設定内容と、補助科目の付け方
- 金融機関や決済サービスとの連携の設定。つなぎ先と取り込みの条件
3番目の画像が要点になります。電子帳簿の保存は、元の書類を残すことが前提です。仕訳だけ持ち出して画像を置いていくと、保存の要件を満たせなくなります。移行の前に、画像ごと書き出せるかを確かめます。
AIと併用すると、経理で何ができるか
会計ソフトを入れると、取引のデータが構造化された形でたまります。ここが生成AIを足す入口です。2026年版の中小企業白書によれば、中小企業が導入しているITツールは「クラウド会計・給与計算」と回答する割合が最も高く、「勤怠管理・シフト作成ツール」「電子契約・電子請求書」が続いています。会計は、多くの会社で最初にデータが揃う領域です。
任せてよい3つと、任せてはいけない1つ
| 作業 | 任せ方 | 人がやること |
| 増減の理由を探す | 前年同月と当月の試算表を渡し、差が大きい科目を挙げさせる | 挙がった科目の背景を知っているのは人だけ |
| 役員会向けの説明文の下書き | 数字の一覧を渡し、役員会向けの説明文を書かせる | 数字以外の事情を補い、言い切りの強さを調整する |
| 規程や要件の照合 | 社内の経費規程と、判断に迷う支出の説明を渡す | 最終的な可否の判断 |
| 勘定科目の最終決定 | 任せない | 税務上の判断が入るため、人か税理士が決める |
線引きの考え方は単純です。誤りに人が気付ける作業は任せてよく、気付けない作業は任せません。科目の付け間違いは、決算まで誰も気付かないことがあります。一方、増減の理由の候補なら、読んだ瞬間に当たり外れが判断できる。この判定の仕方はAIに向いている業務の見分け方に整理しました。
渡してよいデータの線引き
試算表のような集計後の数字は、取引先名が入っていなければ比較的渡しやすい情報です。これに対し、取引先ごとの明細、従業員の給与、未公開の投資計画になると扱いが変わる。入力してよい情報の整理は生成AIへ入力してはいけない情報にあります。
実務では、科目と金額だけを残して取引先名を記号に置き換える方法が使えます。増減の理由を探す用途なら、これで十分に成立しました。会社名が必要な分析をしたい場合は、学習に使われない契約の範囲で行うか、社内で動く環境を用意します。
会計ソフト側のAI機能は、別物として見る
製品が「AI搭載」と書いている場合、中身は自動仕訳の推測や、領収書画像からの項目読み取りであることが多くなっています。これは日々の入力を減らす機能で、上に挙げた分析の使い方とは別のものです。どちらが欲しいのかを分けて考えると、製品の見え方が変わります。
領収書の読み取りについては、仕組みを知っておくと期待値が合います。読み取りは文字を認識する処理と項目を割り当てる処理に分かれており、確信度の低い箇所だけを人が見る運用が組めます。この考え方はAI-OCRの仕組みで詳しく扱いました。
月次の数字を、毎月同じ観点で読ませる
試算表が出た直後に、前年同月と当月を並べて渡し、差が大きい科目を上から挙げさせます。人がやっても同じ結論になりますが、毎月同じ観点で出る点に価値があります。担当者が替わっても見る角度がぶれず、引き継ぎのときに説明が要りません。
出力をそのまま会議資料にするのは避けます。AIは数字の動きは読めても、その月に大口の仕入れがあった、保険料の年払いが重なった、といった事情を知りません。下書きに人が事情を足してから配る順序にすると、説明の手間を減らしたうえで内容の正しさが保てます。
月次決算を早める使い方
締めが遅れる原因は、だいたい決まった場所にあります。どの科目の確定に時間がかかっているかを数か月ぶん並べて渡すと、待ちが発生している工程が浮かびます。経理の作業そのものではなく、他部署からの提出待ちで止まっていることが多く、そこが見えると手の打ち方が変わります。
経理まわりで公表されている削減の実数
会計や請求の業務で実際にどれだけ減るのかは、経済産業省のDXセレクション2026の公表値が目安になります。兵庫県の株式会社エヌエスケーケー(従業員61名・小売業)は、請求書処理業務で月275分、営業提案書の作成と引継ぎ業務で月300分を削減したと報告しています。全社員が生成AIを使える環境を整えたうえで、月に1回、全部署から活用の成果報告を義務づけた点が特徴です。
新潟県の三行合成樹脂株式会社(従業員113名・製造業)は、全社の業務システムを一元化し、属人化した工程を分析したうえでシステムに合わせて業務を見直しました。重大クレーム件数が16件から6件へ、有給取得率が2021年度から2024年度の比較で10.1ポイント増えています。順序が「システムを入れる」ではなく「属人化した工程を分析する」から始まっている点が、会計の入れ替えにも当てはまります。
公的資料の事例:何を知りたくて会計システムを入れたのかが書かれている事例
選ぶ前の目的が明記されている事例があります。東京都足立区の芝園開発は従業員38名で、2006年の時点で駐車場事業がガソリン価格の高騰と過当競争により不採算になっていました。必要だったのは、施設ごとの収支状況を把握することでした。そのために会計システムを導入しましたが、最初の導入は失敗に終わり、経理部の社員が全員辞める事態に陥ったと記録されています。その後、改良版を導入して収支の把握に成功し、2010年ごろから官公需の事業に注力しています(東京商工会議所「中小企業のデジタル活用・DX事例集」、掲載日の記載なし、2026年9月1日確認)。
従業員38名のサービス業で、施設ごとの採算を見る必要がある業態です。会計ソフトを比べる場面に当てると、この事例は比較の前に置くべきものを示しています。機能の一覧ではなく、何を知りたいのかという1行です。この会社の場合は施設別の収支でした。部門別や案件別の採算を見たいのか、申告と記帳を軽くしたいのかで、見るべき項目も、同じ製品の評価も変わります。
よくあるご質問
無料の会計ソフトで足りますか
仕訳の本数が少なく、電子取引の保存を別の方法で満たせているなら足ります。無料枠が切れやすいのは仕訳数の上限、保存期間、金融機関連携の3か所です。境目の見方は業務効率化の無料ツールはどこまで使えるかにあります。
おすすめはどれですか
順位は付けていません。絞る順序としては、顧問税理士が扱える製品に範囲を狭め、次に自社の取引銀行に対応するものを残し、最後に電子取引の保存と持ち出しで比べます。この順で見ると、候補は2つか3つに収まります。
入れ替えはいつやるのがよいですか
期首に合わせるのが基本です。期の途中で切り替えると、同じ年度の仕訳が2つの場所に分かれ、決算のときに突き合わせが発生します。やむを得ず途中で替える場合は、いつまで両方を動かすかを先に決めておくと混乱が小さくなります。
出典
- 国税庁「国税関係帳簿書類の電磁的記録による保存等の制度の概要」 2026年10月17日確認
- 国税庁「電子帳簿保存法が改正されました(スキャナ保存関係)」(PDF) 2026年10月17日確認
- 中小企業庁「2026年版 中小企業白書」第2部第2章第2節 労働投入量の最適化(第2-2-94図) 2026年10月17日確認
- 経済産業省「DXセレクション2026」選定企業の公表資料 2026年10月22日確認
税理士に聞くところから始める
当方なら、税理士との受け渡しだけで1社に絞る
ここから先は当方の見解であり、法令上の要求ではありません。会計ソフトの選定を頼まれたとき、当方がまず聞くのは製品名ではなく、顧問税理士の事務所がどの画面を前提に業務を組んでいるかです。ここが合わないと、毎月の受け渡しに数時間が消え続けます。製品の機能差で取り戻せる量ではありません。
電子取引の保存は、製品の機能より先に運用で決めます。受け取ったPDFをどこへ置くか、誰が月末に確認するかを1枚書いてから製品を見る順序です。業務整理から導入判断までを一緒に進めるのはAX/DXコンサルティングで承っています。現状の切り分けだけなら無料診断で足りることも多いものです。
5つの軸のうち、最初に答えが出るのは税理士との受け渡しです。ここで候補が絞れてから、銀行対応と電子取引の保存を見る順序にすると、比較にかかる時間が短く済みます。電子取引の保存を自社でどう満たすかの整理で迷う場合は、お問い合わせから相談できます。
HVLなら、受け取った書類の置き場所から決める
以下はHVL(ハイ・ヴァーチュ・ラボ)の見解です。会計ソフトの比較で機能表を先に見ると、どれも必要な機能を持っているという結論になります。差が出るのは、受け取ったPDFをそのまま検索できる形で保存できるかという一点です。別のフォルダ運用が残ると、探す時間が消えません。
保存の形が決まってから、連携と費用の比較へ進みます。HVLのAI活用プロパートナーでは、文書作成や情報整理といったバックオフィスの業務を確認し、AI活用の進め方を整理します。税務の判断そのものは、顧問の税理士への確認が必要です。
ここまでの整理を踏まえて、無料診断で現在の段階を確認できます。
無料診断をはじめる