紙やPDFで届く帳票を、手で入力している。この作業をAIに任せるかどうかの判断材料です。従業員10〜20名で、経理や受発注の入力を担当している人に向けて書いています。AI-OCRは、光学的文字認識(OCR)に機械学習を組み合わせ、帳票の画像から文字と項目を取り出す仕組みを指します。読み取りの中身のほうはAI-OCRの仕組みで扱ったため、この記事では精度という数字の読み方に絞りました。
先に結論
判断すべきは精度の数字ではありません。誤りがどこで見つかるかです。読み取れなかった項目は空欄になるので気付けます。問題は、もっともらしい値で読み取られた誤りです。精度99%は、100項目に1つ間違うという意味です。1枚に10項目あり月に300枚なら、3000項目のうち30項目が誤りうる計算になります。全部を目視するなら、手入力と変わりません。現実的な形は、合計金額が合うかどうかで検知できる帳票だけを対象にすることです。検算が効く帳票は誤りが必ず表面化します。効かない帳票は、対象から外す判断です。
この記事で扱うこと
精度の数字を、自社の枚数に換算する方法。検算が効く帳票と、効かない帳票の見分け方。対象から外したほうがよい帳票。始める前に決めておく3項目。この4点です。
精度を自社の枚数に換算する
製品の説明にある精度は、項目単位か文字単位で示されていることが多く、1枚あたりの誤り率ではありません。換算します。
| 前提 | 計算 | 結果 |
| 1枚あたりの読み取り項目 10、月300枚 | 10 × 300 | 月3000項目 |
| 項目単位の精度 99% | 3000 × 1% | 月30項目が誤りうる |
| 項目単位の精度 99.9% | 3000 × 0.1% | 月3項目が誤りうる |
重要なのは、この30項目や3項目がどこに出るか分からないことです。均等にばらけるとは限らず、読みにくい書式の取引先に集中することがあります。
検算が効くかどうかで分ける
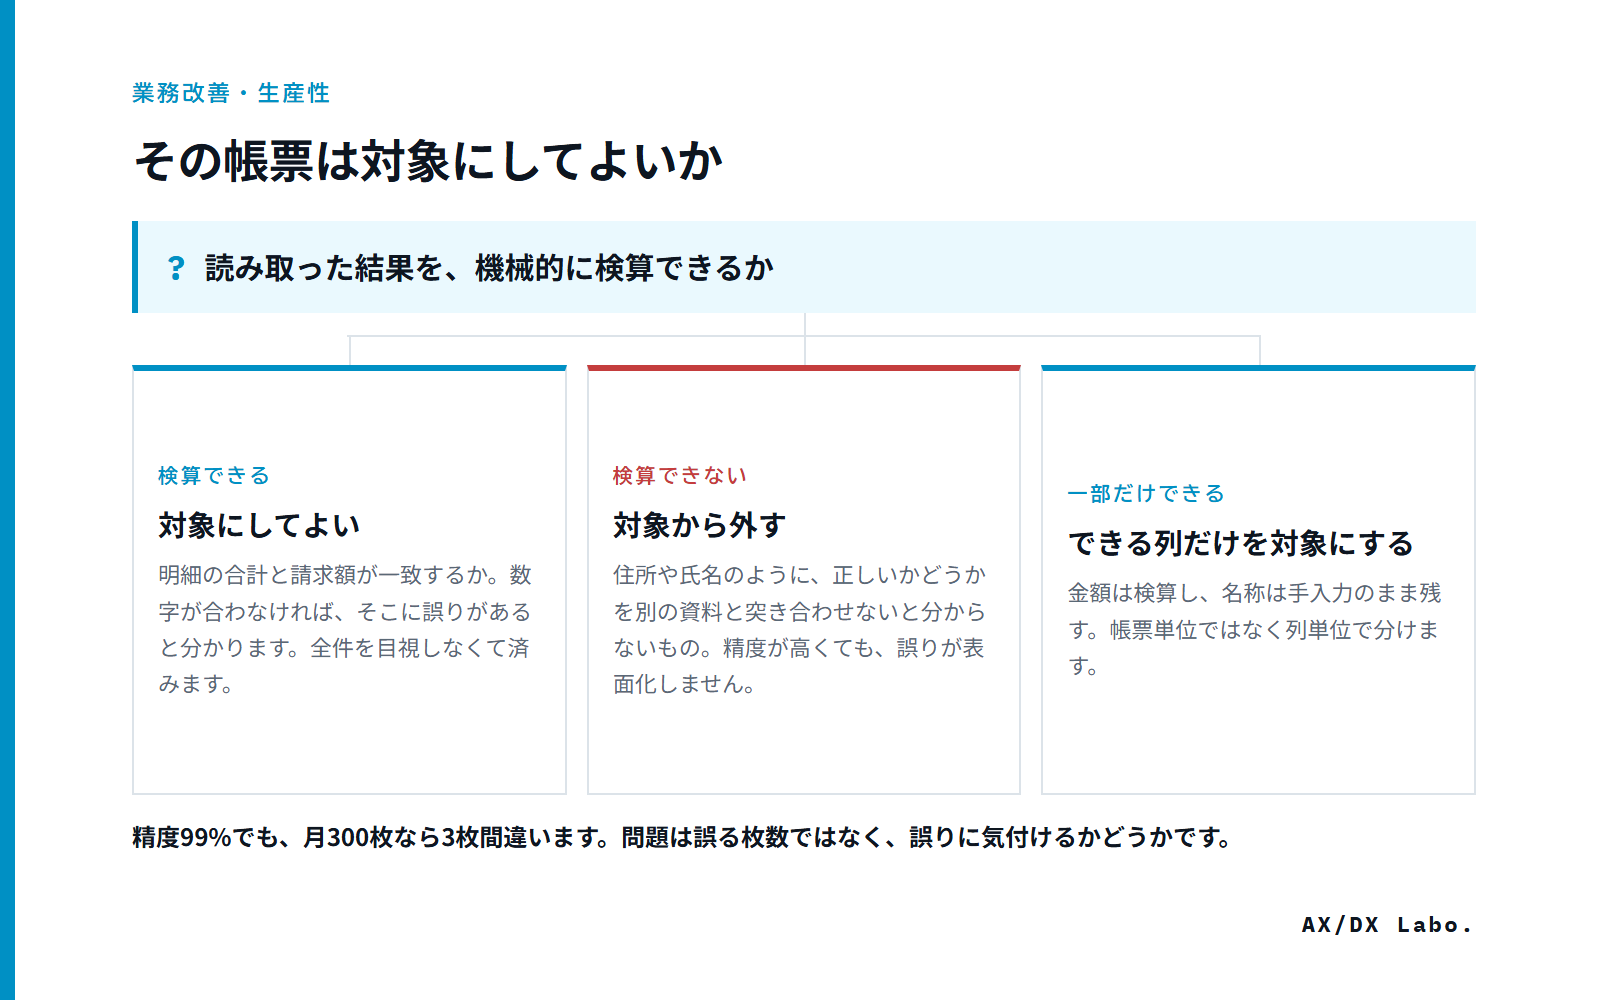
誤りを人が探すのではなく、計算が合わないことで表面化させます。
| 帳票 | 検算が効くか | 理由 |
| 請求書(明細と合計がある) | 効く | 明細の合計と請求額が一致しない場合に検知できる |
| 納品書(数量と単価がある) | 効く | 同上 |
| 注文書(数量のみ、金額なし) | 効かない | 照合する相手がない |
| 名刺 | 効かない | 照合する相手がない |
| 契約書の条項 | 効かない | 数値ではないため計算で確認できない |
| 手書きの伝票 | 書式による | 合計欄があれば効くが、手書きの数字自体の読み取り誤りが増える |
検算が効かない帳票を対象にすると、誤りを見つける方法が目視しか残りません。その場合、削減できる時間は入力の時間だけで、確認の時間は残ります。
検算をどう組むか
専用の仕組みは不要です。表計算で足ります。読み取った結果を表計算へ出します。明細の金額を合計する列を作る。読み取った請求額と一致するかを判定する列も作ります。一致しない行だけを目視すれば済みます。
この形にすると、目視の対象が全件から数件になります。ここで削減が生まれます。読み取りそのものではありません。ただし、合計が合っていても誤っている場合があります。取引先名や日付は検算の対象外です。この2項目は、別に確認する必要があります。
対象から外したほうがよいもの
| 帳票 | 外す理由 |
| 月に数枚しかないもの | 手入力のほうが早い。設定の手間が回収できない |
| 書式が毎回違う取引先 | 読み取り位置が定まらず、誤りが増える |
| 記載内容が判断を含むもの(見積の条件文など) | 文章の解釈が必要で、読み取りの範囲を超える |
| 個人情報が含まれるもの | 外部サービスへ送る構成の場合、入力の線引きに抵触する |
4番目は先に確認します。読み取りをクラウドで行う製品では、帳票の画像がそのまま外部へ送られます。線引きは生成AIに入力してはいけない情報で扱っています。
対象を選ばないと、時間はむしろ増えます。足立区は総務省の業務改革モデルプロジェクトの受託事業として、2018年7月から2019年2月まで、AI-OCRとRPAを組み合わせた10業務の検証を行い、業務量の増減を公表しました。10業務のうち8業務では時間が減りましたが、2業務は導入後のほうが長くかかっています。
| 業務 | 現行の業務時間 | 導入後の業務時間 | 増減 |
| 保育施設利用申込書のデータ入力 | 219時間 | 468時間 | 249時間の増加 |
| 受理簿の作成 | 182時間 | 647時間 | 465時間の増加 |
同じ資料には、削減時間の合計を1,436時間、削減率を52%とする数字も載っています。ただしこの合計からは、効果が出なかった上の2業務が除かれていると注記が入りました。削減率だけを見ると全体がその割合で減ったように読めますが、実際には増えた業務が別にあります。製品の説明にある削減率を見るときは、対象から外された業務があるかどうかを合わせて確かめます。
同じ検証の留意点には、記載欄の自由度が高い帳票では記載内容にばらつきが生じ、読取精度が落ちて修正の時間が増えると書かれています。帳票ごとに同じ項目の記載場所が違う申請書は、現状の技術では読み取りが難しいという記述もありました。書式が毎回違う取引先を対象から外す理由は、ここにあります。
誤りが集中する場所
誤りは均等に散らばりません。次の条件に当てはまる箇所に集中します。あらかじめ分かっていれば、目視の対象を絞れます。
| 集中する場所 | 起きる誤り | 対処 |
| 桁数の多い数字 | 3と8、0と6、1と7の取り違え | 検算で検知する |
| 似た形の記号 | ハイフンと長音、コロンとピリオド | 取引先コードは対応表と照合する |
| 罫線に接した文字 | 文字の一部が欠けて読まれる | その取引先だけ目視の対象にする |
| 手書きの追記 | 印字と混ざって読まれる | 追記のある帳票は対象から外す |
| 日付の書式 | 和暦と西暦、月日の入れ替わり | 範囲外の日付を弾く判定を入れる |
3番目と4番目は、取引先ごとに固定で発生します。1か月試すと、どの取引先で誤りが出るかが見えてきます。その取引先だけを目視の対象にすれば、全件を見る必要はなくなります。5番目は、表計算で判定できます。今月から前後2か月の範囲外の日付を色付けするだけで、書式の取り違えは表面化します。なお、項目ごとに機械が返す確信度スコアを使えば、目視の対象を運用の前に見積もれます。その仕組みはAI-OCRの仕組みで扱いました。
始める前に決める3項目
| 決めること | 決め方 | 決めないと起きること |
| 対象の帳票 | 月の枚数が多く、検算が効くものを1種類 | 全種類を試して、どれも定着しない |
| 誤りを見つけたときの扱い | 一致しない行を誰が確認し、いつまでに直すか | 誤りが残ったまま次の工程へ流れる |
| やめる基準 | 目視の件数が全体の何割を超えたらやめるか | 効果が出ないまま費用だけ続く |
3番目を先に決めておくと、判断が個人の感覚になりません。目安として、目視が必要な行が全体の1割を超える状態が続くなら、その帳票は向いていない可能性があります。
費用の見方
読み取りは枚数に応じた課金になっていることがあります。枚数が増えると費用も増えるため、月額だけでは判断できません。契約前に確認する項目はAIツールの費用で扱っています。
また、読み取った結果を既存の会計ソフトへ取り込めるかは、製品ごとに違います。取り込めない場合、表計算からの手入力が残ります。この工程が残ると、削減の大半が消えます。先の検証の留意点でも、システム側の入力項目と帳票の記載の作りが合っていないと、読み取れてもそのまま自動入力はできないと指摘されました。住所を都道府県と市区町村に分けて持つシステムへ、住所欄がひとまとめの帳票を流す場合が例として挙げられています。
読み取った先で、鮮度が問われる
令和8年版情報通信白書は、AI導入に成功するための最初のステップとして、AIに対応するデータがあるかどうか、つまり「AI-Ready」化ができているかどうかという点があるという指摘を紹介しました。あわせて、特にAIエージェントの活用に向けては、データの精度と鮮度がより重要となってくるとしています。読み取りは、この精度と鮮度を作る工程にあたります。誤りが混ざったまま蓄積されると、後からその情報を根拠に判断させたときに、誤りが増幅します。検算で誤りを表面化させる形にしておく理由は、その場の入力を楽にするためだけではありません。後で使える状態にするためです。導入の順序と、やめる基準のほうはAI-OCRの導入手順で扱っています。
出典
- 総務省「令和8年版 情報通信白書」第Ⅰ部 AI導入・活用を効果的に進めていくために重要となる要素 2026年9月2日確認
- 足立区「AI-OCR、RPAを活用した業務自動化の検証を行いました(総務省 業務改革モデルプロジェクト受託事業)」 検証結果(業務量削減効果)詳細(PDF) 2026年9月8日確認
- 足立区 同事業 AI-OCR、RPAの導入にあたっての留意点詳細(PDF) 2026年9月8日確認
読み取りをやめて人の手へ戻す場合はAIに任せた業務を、人へ戻すときを参照してください。
よくあるご質問
精度は何%あれば実用になりますか
数字だけでは決まりません。検算が効く帳票なら、誤りは計算の不一致として表面化するため、精度が多少低くても運用できます。検算が効かない帳票では、精度が高くても全件を目視することになります。
手書きの伝票も読めますか
読める製品はありますが、印字に比べて誤りが増えます。合計欄がある伝票であれば検算で検知できるため、まずその形かどうかを確認します。合計欄がない手書き伝票は、対象から外す判断が現実的です。
試してみるには、どのくらいの枚数が必要ですか
1か月分をそのまま通します。1週間や10枚では、読みにくい書式の取引先が含まれない可能性があります。誤りが出る取引先が偏るかどうかを見るために、実際の1か月分で試します。
各社が示す精度の数値は比べられますか
測り方が書かれていない数値は比べられません。文字単位か項目単位か、印字か手書きか、書式が定まった帳票かどうかで数字は変わります。同じ製品でも、条件を変えれば別の値が出ます。比べる意味があるのは、自社の帳票で1か月分を通したときに、どの項目で何件の誤りが出たかという記録のほうです。
この記事の位置づけ
この記事は、公的資料に記載された数値ではなく、読み取り精度という指標の性質と、検算による検知という一般的な考え方から構成しています。特定の製品の精度を示すものではありません。
自社で判断する際は、実際の1か月分の帳票で試し、誤りの件数と、それがどこに出たかを記録することになります。
手入力している帳票を1種類選び、合計欄があるかを確認します。あれば検算が効きます。無ければ、この用途で削減できるのは入力の時間だけで、確認の時間は残ります。
対象の選び方から相談できます。お問い合わせはこちらです。
ここまでの整理を踏まえて、無料診断で現在の段階を確認できます。
無料診断をはじめる