紙やPDFで届く請求書や納品書を、AI-OCRで読み取らせたい。ただし社内にIT担当はおらず、経理を兼務している人が、製品の選定から運用の設計までを一人で背負うことになる。従業員10〜20名の会社で、そういう立場に置かれた人へ向けた記事です。
導入手順を説明する記事の多くは、製品を選ぶところから始まります。ところが実際に詰まるのは、その手前です。どの帳票から手を付けるか。そして、読み取った結果を誰が見るのか。この二つが決まらないまま試用に入ると、期間が終わっても判断がつかず、契約だけが残ります。この記事は決める順序と、やめる基準を扱います。
扱わないことを先に書きます。読み取り精度の数字をどう読むか、誤りを検算でどう表面化させるかはAI-OCRで請求書や納品書を読み取るへ譲ります。製品名の紹介、おすすめの比較、料金の相場も出しません。相場を金額で書かない理由は、後半の節で説明します。
先に決める二つ。それ以外は後でよい
手順を並べる前に、二つだけ先に決めます。ひとつは対象の帳票を1種類に絞ること。もうひとつは、読み取った結果を誰が確認するのかを、試す前に氏名で決めることです。この二つが決まっていれば、製品の選定は後からでも間に合います。逆に決まらないまま無料期間に触り始めると、残るのは「読めた」「読めなかった」という印象だけです。
順序としては、帳票を決める、確認する人を決める、試す範囲と期間を決める、続ける条件とやめる条件を書く、そのうえで製品を見る、という並びになります。製品の選定は最後です。先に製品を見ると、その製品が得意な帳票のほうへ自社を合わせることになり、いちばん困っている業務が対象から外れていきます。
この順序は業界で定まった標準ではなく、法令上の要求でもありません。AX/DX Labo. の見解として、この並びを推奨しています。自社の事情に合わせて入れ替えても構いません。ただし製品を先頭に置くと、後の判断が効かなくなります。そこだけは動かさないほうがよいと考えます。
対象の帳票を1種類に絞る
ここでいう1種類は「請求書」という括りではありません。同じ様式で、同じような発行元から届き、読み取った後は同じ処理へ流れるもの。それを1種類と数えます。取引先ごとに配置の違う請求書は、実務のうえでは複数種類です。ここを大きく取ってしまうと、誤りが出たときに様式のせいなのか設定のせいなのかを切り分けられなくなります。
| 見る点 | 先に選ぶほう | 後回しにするほう |
| 様式 | 発行元が変わっても書式がほぼ同じ | 取引先ごとに項目の配置が違う |
| 届き方 | 毎回同じ経路で届く(同じメール、同じ郵送) | メール・FAX・持ち込みが混ざる |
| 枚数 | 毎月まとまった枚数が安定して出る | 月によっては0枚のことがある |
| 後工程 | 読み取った後の入力先が1か所 | 会計と在庫など複数へ転記している |
| 直せるか | 誤りに気付いた人がその場で直せる | 他部署の承認を経ないと直せない |
この5つがすべてそろう帳票は、たいていありません。そろわないときは上の2行を優先します。様式と届き方が安定していない帳票は、読み取りの成否が1枚ごとにばらつくため、うまくいったのかどうかの判断そのものができなくなるからです。枚数の多さは、その次で構いません。
枚数がいちばん多い帳票を、あえて選ばない場合
枚数のいちばん多い帳票が、止まるといちばん困る帳票と一致することがあります。支払期日に直結する請求書が、まさにそれです。最初の1種類としては、止まっても数日は手作業で吸収できる帳票のほうが向いています。納品書や検収書のように、後から照合する材料として使われるものです。効果は小さくなりますが、最初に確かめたいのは効果の大きさではなく、自社の帳票と運用で成立するかどうかです。
誰が確認するかを、試す前に氏名で決める
AI-OCRを入れても、確認する人はいなくなりません。読み取り結果をそのまま後工程へ流す運用は、誤りが混ざったまま帳簿に載る可能性を受け入れることを意味します。削減できるのは入力の時間であって、確認の時間ではない。この前提から始めると、後の設計がぶれなくなります。
専任者のいない会社では、次の3つの役割を1人か2人で兼ねることになります。読み取らせる人、結果を見ておかしいと気付く人、直して確定する人。このうち2番目と3番目を同じ人が兼ねるのは差し支えありません。避けたいのは、1番目と2番目を別の人に割り振ることです。読み取らせた本人が結果を見ない体制だと、どの発行元で誤りが出るのかという傾向が誰にも溜まりません。
確認する人を「経理」と部署名で決めた場合、実務では誰も見ません。試用を始める前に、氏名で1人を決めます。あわせて、その人が休んだ週にどうするかも決めておきます。多くの会社では「その週は従来どおり手入力へ戻す」が現実的な答えになります。人の側の役割をどう定義し直すかはAIと人の役割分担で詳しく扱っています。
確認にかかった時間は、試用のあいだ記録しておきます。読み取りが速くても、確認に手入力と同じだけ時間がかかっているなら、その帳票では成立していないという判断になります。この記録が、次に述べる続ける条件とやめる条件の材料です。
試す範囲と期間を決める
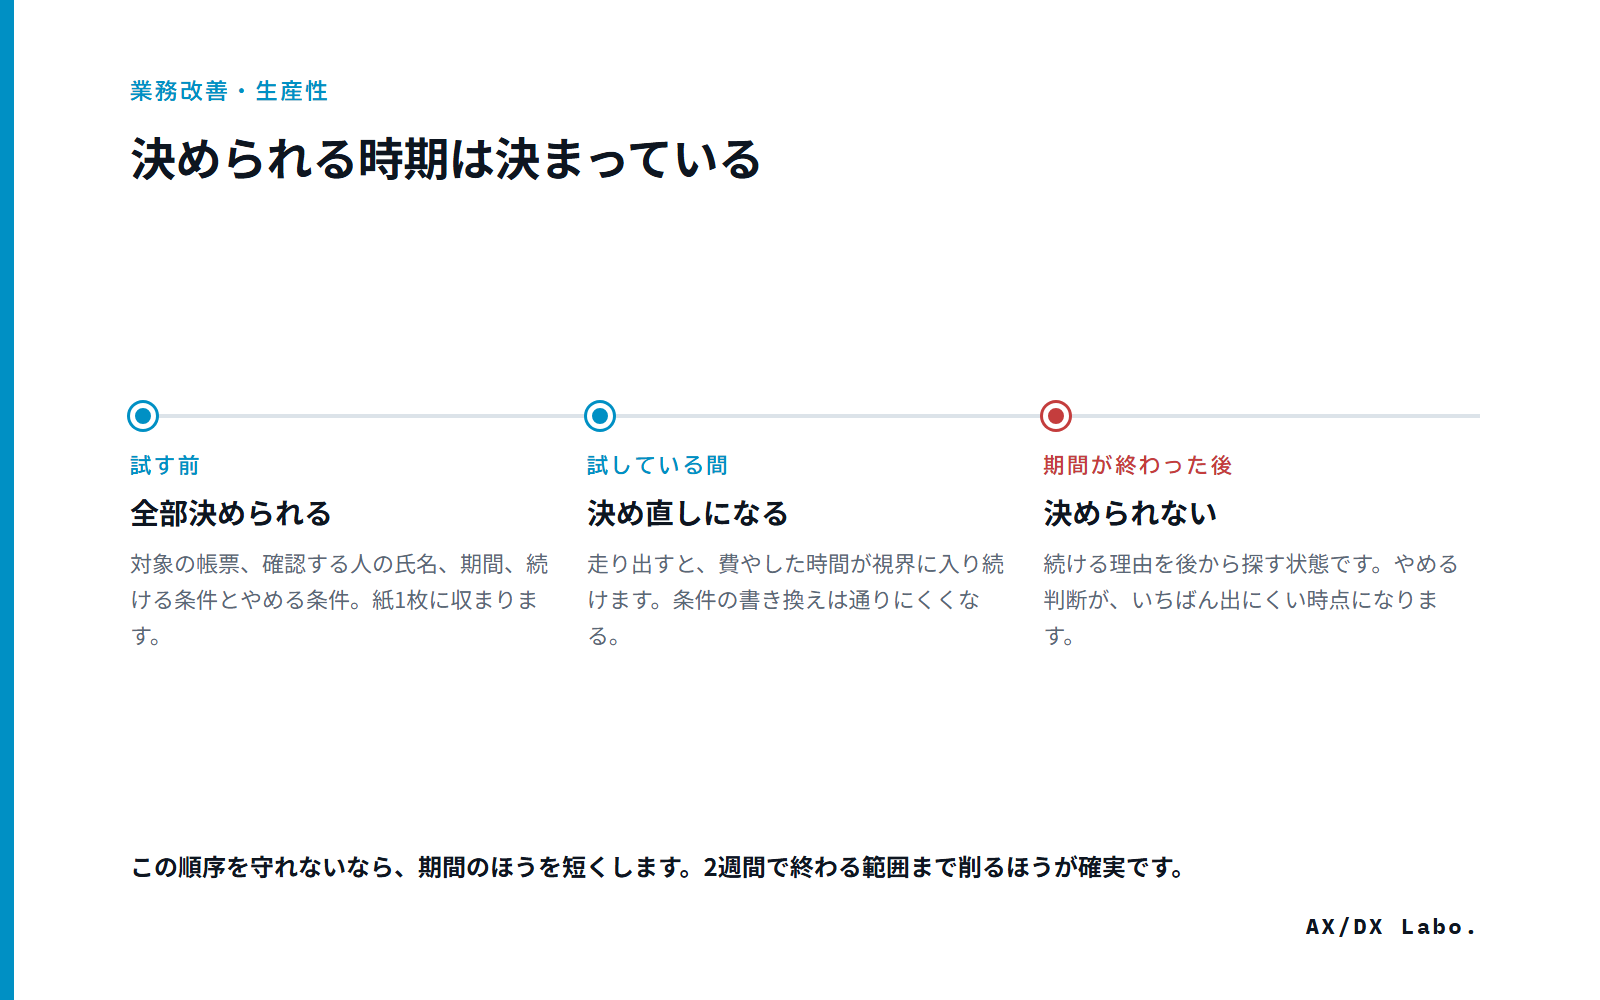
範囲は1種類の帳票、期間は実際の1か月分とします。1週間や10枚では、月末にだけ届く取引先や、書式の崩れた1枚が含まれません。うまくいった結果だけを見て判断することになり、本番へ広げた後で想定外が噴き出します。
期間中は、従来の手入力を止めないでおきます。読み取り結果と手入力の結果を並べ、違いがどこに出るのかを見るためです。二重の手間にはなりますが、1種類・1か月に限れば負担は限定的でした。ここで手入力を先に止めてしまうと、誤りが混ざったときに戻す先がなくなります。
終了日は先にカレンダーへ入れます。終わりを決めない試用は、判断されないまま契約が続きます。終了日には、あらかじめ書いた条件と照らして、続ける、やめる、対象を変えてもう一度試す、の3つから1つを選ぶ形にします。
決めごとはA4一枚に収まります。次は実際に埋めた状態の例です。数値は考え方を示すための仮の値です。自社の実数に置き換えてお使いください。
| 項目 | 記入例(考え方を示すための仮の値です) |
| 対象の帳票 | A社グループから届く納品書。様式は共通、メール添付のPDF |
| 月の枚数 | 先月の実績で120枚 |
| 読み取らせる人 | 経理 田中(仮名) |
| 結果を確認する人 | 経理 田中(仮名)。休暇の週は手入力へ戻す |
| 試す期間 | 10月1日から10月31日まで。従来の手入力は止めない |
| 記録すること | 確認に回った件数、確認にかかった時間、誤りが出た発行元 |
| 続ける条件 | 確認と修正を含めた1枚あたりの時間が、手入力より短い |
| やめる条件 | 上の条件を満たさない、または確認者が続けられないと述べた |
| 終了日にすること | 3つの選択肢から1つを選び、日付と理由を1行だけ残す |
この一枚があると、試用の途中で「なんとなく便利だった」という感想へ流れずに済みます。とりわけ下から3行は、始める前に書いておくことに意味があります。終わってから決めた条件は、そのときの都合に合わせて動いてしまうからです。
試用の期間中に起きやすいことと、その場での対処を挙げます。どれも製品の不具合ではなく、決める順序を飛ばしたときに現れる症状です。
| 起きること | 主な原因 | その場の対処 |
| 読み取れる枚数が想定より少ない | 対象を「請求書」と大きく取り、様式が混ざっている | 発行元を1グループに絞り直し、残りは次回へ回す |
| 確認の時間が減らない | 全件を目視している | 誤りが出た発行元だけを目視の対象にし、残りは抜き取りに切り替える |
| 結果を会計ソフトへ入れ直している | 出力形式が取り込み様式と合っていない | 取り込みの可否を先に確認する。合わなければ対象の帳票を変える |
| 途中で誰も触らなくなった | 確認する人を部署名で決めていた | 氏名で決め直し、確認する曜日を1つ固定する |
| 終了日に判断する材料がない | 件数と時間を記録していなかった | 残り期間だけでも記録を取り、期間を1か月延ばす |
| 終了日を過ぎても続いている | そもそも終わりの日を決めていなかった | その日のうちに終了日を設定し、選択肢を3つに限定する |
続ける条件と、やめる条件
やめる条件を先に書く理由は、判断する人と使う人が同じだからです。自分で決めて入れたものを、自分でやめると決めるのは難しくなります。始める前に条件を書いておけば、やめる判断が個人の反省ではなく、あらかじめ決めておいた手続きとして扱えるようになりました。
条件は、感想ではなく観測できるもので書きます。1種類の帳票、1か月という範囲であれば、記録できる項目はそれほど多くありません。次の4つで足ります。
| 観測すること | 続ける | やめる、または対象を変える |
| 確認と修正を含めた1枚あたりの時間 | 手入力より短い状態が、月の後半も続いた | 月の後半になっても手入力と変わらない |
| 目視が必要になった件数 | 特定の発行元に偏っており、その分だけ見れば足りる | 毎回どこに出るか分からず、結局は全件を見ている |
| 後工程からの差し戻し | 試用の前と変わらない | 試用の前より増えた |
| 確認する人の状態 | このまま続けられると本人が述べた | 負担が増えたと本人が述べた |
4行目を条件に入れているのは、前の3つが良くても、確認する人が続けられなければ運用は止まるためです。この項目だけは数値になりません。試用の終了日に、本人へ直接聞いて、一言をそのまま書き留めます。
やめると決めた場合の始末も、先に確認しておきます。解約の通知はいつまでに出すのか。読み取り済みのデータは引き出せるか。手入力へ戻す手順は残っているのか。この3点が分からないまま解約日を迎えると、やめること自体に時間を取られます。導入後の点検をどう回すかはAI活用の定期点検にまとめました。
対象を変えてもう一度試す、という選択肢を残しているのは、1回目がうまくいかなかった原因が製品にあるとは限らないからです。様式の混ざった帳票を選んでいただけ、という場合が少なくありません。そのときは製品ではなく、帳票の選び直しへ戻ります。
最初の対象に向かない帳票
次の性質を持つ帳票は、最初の1種類には向きません。将来も無理という意味ではなく、順番として後になるという整理です。
| 帳票の性質 | 最初の対象にしない理由 |
| 月に数枚しか届かない | 設定と確認の手間が、削減できる入力の時間を上回る |
| 取引先ごとに様式が違う | 誤りが出たときに、様式の問題か設定の問題かを切り分けられない |
| 手書きの追記が入る | 印字と混ざって読まれ、結果が回ごとに変わる |
| 記載内容の解釈が要る(見積の条件文など) | 読み取りではなく判断の工程で、確認の時間が減らない |
| 個人情報を多く含む | 外部へ画像を送る構成の場合、入力範囲の線引きを先に決める必要がある |
| 紙の原本を保管する扱いが未確定 | 保存の要件を確かめないまま電子化すると、後から紙へ戻す作業が生じる |
下の2行は、帳票の読みやすさとは別の理由によるものです。5行目は、クラウド型の製品では帳票の画像がそのまま外部へ送られる点に関わります。6行目は電子帳簿保存法の保存要件に関わる話で、要件は改正されうるものです。この記事では具体的な条件を書かず、国税庁の公表資料(2026年9月3日確認)で自社の該当箇所を確かめる形をお勧めしています。顧問税理士がいるなら、対象の帳票を伝えて先に相談したほうが早く済みます。
そもそもどんな業務がAIに向くのかという一般的な見分け方は、AIに向いている業務の見分け方で扱っています。帳票の読み取りは、その中では条件のそろいやすい部類に入ります。
帳票が決まったら、どの型の製品を見るか
順序の最後に置いた製品の選定にも、見る観点はあります。国内のAI-OCRは、対応できる帳票の幅と業務への特化度で三つの型に分けて説明されることが多く、この区分はNTT東日本や丸紅I-DIGIOの解説(いずれも2026年9月9日確認)でも同じ枠組みが使われています。先に決めた1種類の帳票がどの型に当たるかを確かめる、それだけで足ります。
| 先に決めた帳票の性質 | 見ることになる型 | 選定時に確かめること |
| 様式が共通で、項目の位置も毎回同じ | 汎用×定型フォーマット型 | 読み取る位置の設定を自社で直せるか |
| 発行元ごとに配置は違うが、項目名は共通 | 汎用×非定型フォーマット型 | 初期の設定を誰が行い、追加費用が要るか |
| 業種固有の帳票で、様式や用語が独特 | 業務特化×非定型フォーマット型 | 自社の業種の帳票が対応範囲に入っているか |
三つのうち、最初の1種類として扱いやすいのは1行目です。前の節で様式と届き方の安定を優先した理由が、ここで製品の選定にもつながってきます。安定した帳票であれば型の判断で迷わず、比較する範囲もおのずと狭くなるためです。逆に3行目に当たる帳票から始めると、対応できるかどうかの確認だけで試用の期間が過ぎてしまいました。
費用を金額で書かない理由と、代わりに使えるもの
AI-OCRの相場を金額で示す記事は数多くあります。この記事では書きません。相場として挙げられている金額は、どの規模の会社の、どの契約形態の、いつ時点の数字なのかが示されていないことがほとんどで、根拠をたどれないからです。たどれない数字と自社の見積を並べても、高いのか安いのかは判断できません。
実際に金額を挙げている記事を見ると、いずれも開発を請け負う会社が自社の見積として公表している範囲であることが分かります。Taskhubは既存APIを組み込むツール開発で30万円〜100万円、独自AIモデルの開発とチューニングで300万円〜1,000万円以上と示し、riplaはシンプルなAI-OCRで200万〜500万円程度、手書きの非定型帳票へ対応する場合は500万〜1,500万円以上になるケースが多いとしています(いずれも2026年9月9日確認)。
同じ受託開発の話でありながら、いちばん小さい構成の下限が30万円と200万円に分かれています。どちらかが誤っているのではなく、費用に含める工程と、対象にする帳票の難しさが違うのだと考えられます。二社の公表値がこれだけ離れるという事実そのものが、相場という一つの数字を置けない根拠になります。なお両方とも受託開発の見積であり、月額で使うクラウド型の料金とは別のものだという点にも注意が必要です。
読み取り精度についても、同じ理由から数値を出していません。公表されている精度は、測定に使った帳票の種類や状態が書かれていないことが多く、自社の帳票へそのまま当てはまるとは限らないためです。精度という指標そのものの読み方は、冒頭で挙げた記事のほうで扱いました。
相場の代わりに使えるのは、複数社へ同じ条件で問い合わせることです。金額そのものより、何を聞けば比較できる形になるかを先に揃えます。次の6項目を同じ文面で送ると、返ってきた見積を横に並べられるようになります。
- 枚数はどう数えるか(1ファイル単位か、ページ単位か)
- 読み取る項目を増やすと費用は変わるか
- 読み取り直した分にも課金されるか
- 最低契約期間と、途中で解約するときの条件
- いま使っている会計ソフトへ、どの形式で取り込めるか
- 試用の期間中に、実際の帳票を持ち込めるか
月額が同じでも、枚数の数え方が違えば実際の支払いは変わります。1ファイル単位と1ページ単位では、複数ページにわたる請求書を扱う会社で差が開きます。5番目を落とすと、読み取れているのに会計ソフトへ手で入れ直す工程が残り、削減のほとんどが消えることになります。
この記事に出てくる金額は、いずれも開発会社が自社の見積として公表しているものです。公的な統計ではないため、相場や平均として扱うことはできません。記入例に書いた枚数や期間も、考え方を示すために置いた仮の値であって実績ではありません。自社の判断材料は、実際の1か月分の帳票を通した結果から作ることになります。読み取りが文字認識と項目抽出の2段階に分かれること、確信度スコアで見る枚数を決められることはAI-OCRの仕組みにまとめてあります。
試す前によくある質問
無料トライアルをまず触ってみるのでは駄目ですか
触ること自体に問題はありません。ただし、触るのと試すのは別物です。決めごとの一枚を先に埋めてから触れば、同じ期間で判断の材料が残ります。
1種類に絞ると効果が小さく、稟議が通りません
見込みの示し方を変えます。1種類で得られた1枚あたりの時間を、他の帳票の枚数に掛けて全社の見込みとして示す形です。最初から全種類で試して失敗すると、次の稟議はさらに通りにくくなります。1種類で成立を確かめ、広げる根拠を作ってから出すほうが、結果としては早く進みます。AI導入全体の進め方は中小企業のAI導入手順と合わせて読めます。
やめる条件を先に書くと、消極的だと見られませんか
書き方の問題です。「効果が出なければやめる」ではなく、「この条件を満たせば全帳票へ広げ、満たさなければ対象を変えて再度試す」と書きます。やめる条件は、広げる条件の裏返しとして書けます。むしろ広げる条件が先に決まっている提案のほうが、決裁は通りやすくなります。
今週やること
先月分の帳票を、種類ごとに数えます。束を分けて枚数を書き出し、多い順に3つ選ぶところまでで結構です。30分ほどで終わります。そのうえで、この記事の1つ目の表にある観点で1種類に丸を付ければ、決める順序の最初が片付きます。製品を見るのは、そのあとで間に合います。
帳票の選び方や、確認する人の決め方で迷う場合は、実際の帳票を見ながら一緒に整理する形でも承っています。お問い合わせからご連絡ください。
ここまでの整理を踏まえて、無料診断で現在の段階を確認できます。
無料診断をはじめる