この記事は、複数のサービスへ同じ内容を入力しており、その手間をなくしたい中小企業の管理部門とDX担当に向けたものです。連携を扱う記事は、手法の分類と連携ツールの比較で構成されています。発信元の多くが連携ツールの提供事業者であるため、「つなぐ」以外の選択肢は構造的に出てきません。同じ項目が別々の値で各サービスに残って整合性が取れなくなる状態(サイロ化)をどう解消するかが本題で、その手当てはつなぐこと以外にもあります。この記事では、つなぐ前に決めること、API連携ができない場合の現実解、そして社内のサービス間ではなく取引先起点で発生する二重入力を扱います。製品の比較は行いません。
結論
二重入力をなくす手段は連携だけではありません。片方をやめる、入力自体をやめる、まとめて入れる。この3つを検討してから連携を選びます。連携すると決めたら、項目ごとに正本を1つ決め、原則として片方向にする。APIが使えない場合は、項目対応表と実行タイミングと担当者を決めたCSV運用を設計する。そして止まったときに気付く仕組みを用意する。
つなぐ前に、減らせないか確認する
二重入力の解消には、連携以外に3つの選択肢があります。連携は最後です。
| 選択肢 | 内容 | 検討する順番が先の理由 |
| 片方をやめる | 同じ用途のサービスが2つある場合、1つに寄せる | 連携も保守も不要になる |
| 入力をやめる | そもそも両方に入れる必要があるか確認する | 使われていない側への入力なら不要 |
| まとめて入れる | 都度ではなく1日1回まとめて転記する | 仕組みを作らずに手間が減る |
| 連携する | 自動で同期させる | 構築費用と保守が継続的に発生する |
3番目は軽く見ない項目です。月に20件の受注しかない業務で、連携の構築と保守に費用をかける必要はありません。1日1回まとめて入れる運用は、負けではなく設計です。判断の目安は、連携で削減できる時間と、構築費用に保守の手間を足したものの比較です。回収に2年以上かかるなら、まとめて入れる運用を選びます。
正本を1つ決める
連携すると決めた場合、最初にやるのはどちらのデータを正とするかを項目ごとに決めることです。ここを決めずに双方向で同期させると、値が食い違ったときにどちらが正しいか判定できなくなります。
項目ごとに決める
| 項目 | 正本の例 | 決め方の考え方 |
| 取引先の名称・住所 | 販売管理 | 最初に登録する場所 |
| 担当者の連絡先 | 顧客管理 | 更新頻度が高い側 |
| 受注の内容と金額 | 販売管理 | 業務の起点になる側 |
| 請求と入金の状況 | 会計 | 確定した数字を持つ側 |
| 従業員の情報 | 人事・給与 | 制度上の正を持つ側 |
決めたら、正本でない側は編集できない状態にするのが理想です。権限の設定で読み取り専用にできるなら、そうします。編集できる状態のまま「こちらは触らない」と決めても、必ず触られます。
原則は片方向
中小企業では、双方向の同期を避けます。正本から従属側への一方向に寄せると、食い違いが起きたときの復旧が単純になります。正本を再送すれば直るためです。双方向にすると、どちらの変更が新しいかを判定する仕組みが必要になり、構築費用も保守の難易度も上がります。両側で入力したいという要望が出たら、その業務の正本の決め方を見直します。
アカウントの登録と削除も二重入力
上の表は業務データを対象にしていますが、同じ構造はアカウントにもあります。入社のたびに使っている全サービスへ個別にアカウントを作り、退職のたびに個別に消している状態は、データの二重入力とまったく同じ形です。従業員の情報の正本を人事・給与に置いたのであれば、アカウントの有無もそこに載っている在籍者を基準にします。
SSO(1つのIDで各サービスへ入る仕組み)やID連携に対応しているサービスがあれば、そこから寄せていきます。対応していないサービスについては「退職時に停止するサービスの一覧」を作り、その一覧自体を正本として扱います。削除漏れは連携の話ではなく安全の話であり、退職者のアカウントが残ったままの状態は、手間ではなく事故につながります。
SaaS連携の方式と、自社で使える方式の見分け方
SaaS連携とは、別々のサービスに入っているデータや操作をつなぎ、片方へ入れた内容がもう片方へ反映される状態にすることです。総務省の令和7年版情報通信白書によれば、2024年において80.6%の企業がクラウドサービスを利用しており、同じ項目が複数のサービスに入る前提そのものが一般的になっています。つながっていないと、同じ項目が別々の値で各サービスに残り(サイロ化)、どれが正しいかを判定できなくなります。
| 方式 | どういうものか | 向く場面 | 注意点 |
| ネイティブ連携(サービスが標準で持つ連携機能) | 設定画面で相手のサービスを選ぶだけでつながる | 使っている2つのサービスが互いに対応している場合 | つなげる項目が提供側の決めた範囲に限られる |
| API直接連携 | 各サービスが公開している接続口を使い、自社で処理を書く | 項目や条件を細かく決めたい場合 | 作る人と直せる人が要る。相手の仕様変更で止まる |
| iPaaS(連携を担う外部のクラウドサービス) | 画面上の設定で複数のサービスをつなぐ | APIはあるが自社で書けない場合 | 月額が継続して発生する。対応サービスの範囲を先に確認する |
| Webhook(相手側の出来事を受け取る仕組み) | 登録や更新が起きた時点で通知が飛ぶ | 即時に反映したい場合 | 受け取る側を用意する必要がある |
| ファイルの書き出しと取り込み(CSV) | 出力して取り込む | 上のどれも使えない場合 | 実行する人と手順を決めないと止まる |
検討の順序は決まっています。まず使っている2つのサービスにネイティブ連携があるかを確認し、無ければiPaaS、それでも項目や条件が届かなければAPI、最後がCSVです。安く済む方から順に見ていくと、必要以上の作りにならず、保守する対象も増えません。
自社で使えるかを確認する順序
解説記事は「APIがある」前提で書かれていますが、中小企業が使うサービスではAPIが公開されていない、または上位プラン限定という場合が少なくありません。確認する順序は次のとおりです。
APIが公開されているか。現在の契約プランで使えるか。使えない場合、上位プランの月額はいくら上がるか。連携したい項目がAPIで取得・更新できるか。全項目が対象とは限りません。接続に使うアカウントを、担当者個人ではなく専用に作れるか。2番目で費用が上がる場合、その差額を連携の費用に含めて判断します。連携ツールの月額だけを見て判断すると、実際の負担を見誤ります。4番目も重要です。担当者個人のアカウントで接続すると、その人が退職した時点で連携が止まります。
API連携できない場合のCSV運用
APIが使えない場合、ファイルを書き出して取り込む運用になります。これを「仕方なくやる手作業」ではなく、設計する対象として扱います。設計していないCSV運用は属人化し、担当者が変わった時点で止まります。
決める6項目
| 決めること | 書き方の例 |
| 出力元と取込先 | 販売管理から会計へ |
| 項目の対応表 | 出力側の列名と、取込側の項目名を1対1で対応させた表 |
| 実行のタイミング | 毎週月曜の始業時/月初の第1営業日 |
| 担当者 | 氏名と、不在時の代理 |
| 取り込む前の確認 | 件数と合計金額が出力元と一致しているか |
| 失敗したときの対応 | 取り込みを中止し、原因を確認してから再実行する |
2番目の項目対応表が最も重要です。これがないと、担当者が交代したときに列の意味が分からなくなります。1枚の表にして、出力元のファイルと同じ場所へ置きます。
5番目の確認も省略しません。件数と合計金額の2つだけで、取り込み漏れや二重取り込みのほとんどは検出できます。
様式が変わったときに気付く
サービス側の更新で、出力されるファイルの列が増減することがあります。列がずれたまま取り込むと、誤った値が入り込みます。
対策は単純です。取り込む前に列の数と並びを目視で確認する工程を、手順に入れます。項目対応表と見比べるだけです。
受け取ったデータそのものを残す
取引先から受け取った請求書・見積書・注文のデータを、自社システムへ取り込んだ後に元のファイルを消す運用にしないでください。取り込みが終わったら消す、はCSV運用でいちばん起きやすい取り違えです。取り込んだ先に残るのは自社の様式へ写した値であって、受け取った電子データそのものではありません。
国税庁は、請求書・領収書・契約書・見積書などに関する電子データを送付・受領した場合には、その電子データを一定の要件を満たした形で保存することが必要としています。保存にあたっては真実性や可視性を確保するための要件を満たす必要があり、改ざん防止の措置や検索機能の確保がその内訳として挙げられています(国税庁「電子取引関係」 2026年9月7日確認)。自社の取引のどこまでが対象になるかは、税務の担当者と確認してください。
壊れたときに誰が気付くか
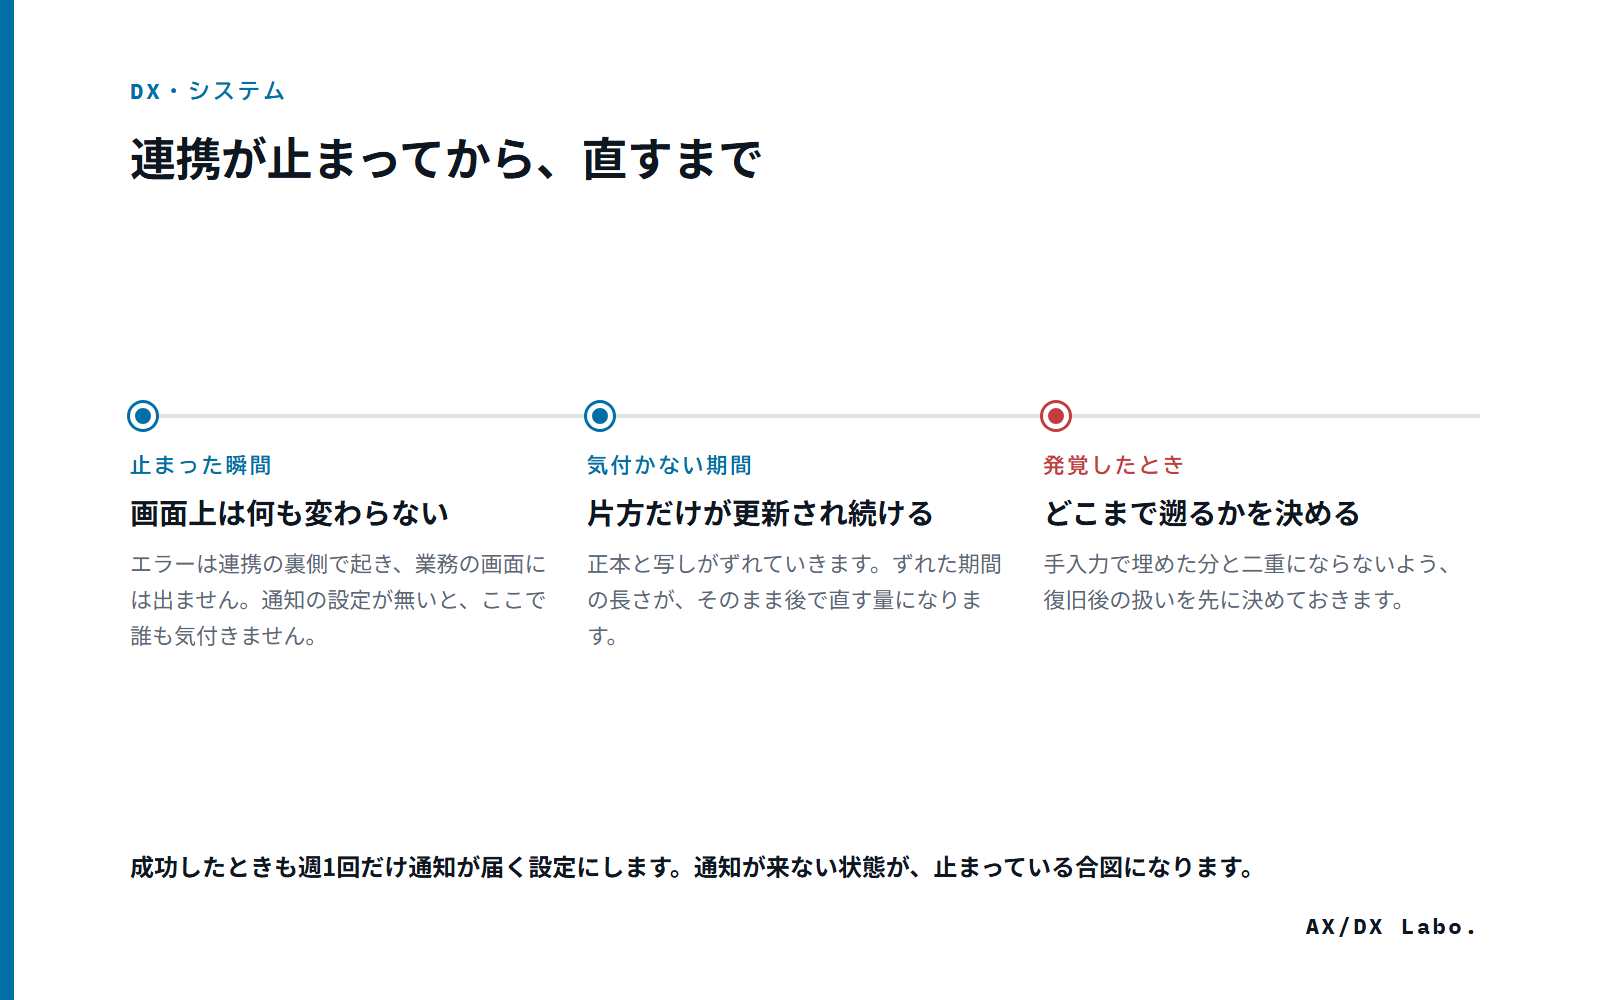
連携は成功しているときは意識されません。問題は止まったときです。連携が止まっていることに3か月気付かなかった、という事態は実際に起こります。
気付く仕組みを3つ
失敗の通知が届く設定にし、宛先を担当者個人ではなく複数名または共有アドレスにします。成功したときも週1回だけ通知が届くようにする。通知が来ない状態が、止まっている合図になります。月次の点検で、両側の件数を突き合わせます。
2番目が有効です。失敗の通知だけを設定していると、連携そのものが動かなくなった場合に通知も出ません。成功の通知があれば、来なくなったことで気付けます。
止まっている間の手順を決める
復旧までのあいだ、業務を止めるわけにはいきません。手作業で入力する手順を、あらかじめ決めておきます。
誰が手入力するか。止まっている間に手入力した分を、復旧後にどう扱うか。二重にならないようにします。どこまで遡って確認するか。
2番目を決めていないと、復旧時に同じデータが二重に入ります。手入力した期間を記録しておきます。
取引先起点の二重入力
連携の解説記事は、社内のサービス間をつなぐ話に閉じています。しかし10〜20名の会社で実際に最も重い転記作業は、取引先から届くものを自社システムへ入れる作業であることが多くあります。
| 届き方 | 起きること | 取れる手 |
| 取引先の受発注サイトへログインして確認 | 画面を見ながら自社システムへ転記 | 出力機能があるか確認する |
| 毎回様式の違うファイルが届く | 様式ごとに読み替えて転記 | 自社の様式を渡して統一を依頼する |
| 紙やファクス | 全項目を手入力 | 受け取り方の変更を相談する |
| メール本文に記載 | 本文から拾って転記 | 定型の様式で送ってもらう |
この領域は、連携ツールでは解決しません。相手の運用に依存するためです。有効なのは、取引先との受け渡し方法そのものを相談することです。
取引額の大きい相手から順に、年1回の商談の機会などで相談します。相手側も同じ手間を抱えていることがあり、様式を揃えるだけで双方の作業が減る場合があります。
変更できない相手については、転記の手間を業務量として認識し、対応する時間を確保します。なくせないものを、なくせるつもりで計画すると無理が生じます。同じデータを3〜4回入力していた会社が最初に何をしたかは同じデータを3〜4回入力していた会社が最初にやったことで扱っています。
経理業務での二重入力|請求書から仕訳までの具体的な手順
ここまでは、どのサービスとどのサービスをつなぐかという判断でした。ここからは経理業務に絞り、請求書や領収書を受け取ってから会計システムへ仕訳として記録するまでの間で、どこに二重入力が起きやすいかを扱います。会計システムそのものを入れ替える手順は別の話であり、この記事が扱うのは入れ替えではなく、日々の運用のなかで二重入力を減らす手順です。
どこで二重入力が起きるか
多くの会社では、受注や請求を扱う販売管理システムと、決算のための会計システムが別々に存在します。請求書を発行した時点で、金額や品目はまず販売管理システムに入力されます。この内容を月次または日次で会計システムへ記録する際、同じ取引を勘定科目と税区分という別の形式でもう一度入力し直すことになります。これが経理業務で起きる二重入力の典型的な形です。
| 起点になる書類 | 最初に入力される場所 | 再入力される場所 | 二重入力になる理由 |
| 請求書(自社が発行) | 販売管理システム(金額・品目・取引先) | 会計システム(売上の仕訳) | 同じ金額を、勘定科目と税区分という別の形式で入れ直すため |
| 請求書・領収書(取引先から受領) | 経費精算の仕組み、または手書きの台帳 | 会計システム(仕入・経費の仕訳) | 受け取った書類の内容を、会計システムの勘定科目へ当てはめる作業が別に発生するため |
| 入金・支払いの記録 | 銀行の入出金明細 | 会計システム(入金・支払いの消込) | 銀行側の表記と会計側の取引先名が一致せず、突き合わせに手作業が入るため |
勘定科目のマッピング表を作る
販売管理システム側の項目名と、会計システムの勘定科目は、同じ取引を指していても呼び方が違います。この対応関係をあらかじめ1枚の表にしておくと、仕訳を入れる担当者が毎回考え直す量が減ります。作る作業自体は地味ですが、一度作れば、担当者が交代しても同じ基準で仕訳できます。
次の表は考え方を示すための仮の値です。実在する会社の勘定科目ではありません。
| 販売管理側の項目名 | 会計システムの勘定科目 | 税区分の目安 | 備考 |
| 商品売上 | 売上高 | 課税10% | 軽減税率の対象品目を含む場合は品目ごとに分けておく |
| 送料 | 売上高または雑収入 | 課税10% | 請求書上の内訳によってどちらにするかを先に決める |
| 振込手数料の先方負担分 | 支払手数料 | 課税10% | 差し引かれた金額をどう扱うか先に決めておく |
| 会議費(軽減税率対象品目を含む場合) | 会議費 | 一部軽減税率8% | 1枚の請求書に10%と8%が混在することがある |
消費税区分の判定を、誰が、いつ行うか
課税・非課税・不課税の別、そして軽減税率の対象かどうかは、請求書や領収書を受け取った時点で判定するのが基本です。この判定を後回しにし、会計システムへ仕訳を入れる段階まで持ち越すと、経理担当者が伝票を1枚ずつ見ながら判定し直すことになり、結局は手入力が残り続けます。
判定の基準そのもの(軽減税率の対象品目、インボイス制度における仕入税額控除の要件など)は、国税庁が公表している一次情報を確認してください。ここでの要点は判定の中身ではなく、判定を行うタイミングと担当者を先に決めるという運用上の手順です。これは法令上の要求ではなく、二重入力を防ぐための運用面の工夫として書いています。
インボイス対応・電子帳簿保存法対応の取込み機能でできること
会計ソフトの中には、適格請求書(インボイス)の記載事項を読み取って仕訳の下書きを作る機能や、受け取った電子データを保存要件に沿って保管する機能を持つものがあります。ただし、この機能が代替できるのは入力作業の一部であり、判断のすべてではありません。どの機能を持つソフトを選ぶかという契約前の確認は、会計システム導入の進め方で扱っています。ここで扱うのは、すでに選んだシステムを日々の運用でどう使うかです。
| 項目 | 取込み機能でできること | 人が判断する必要が残ること |
| 記載事項の読み取り | 金額・日付・取引先名・登録番号などの自動抽出 | 手書きや様式が崩れた書類は読み取り精度が落ちる |
| 仕訳の下書き作成 | 過去の入力履歴から勘定科目の候補を提示する | 初めて取引する相手や、マッピング表にない項目は候補が出ないか、誤ることがある |
| 税区分の一次判定 | 登録番号の有無から課税・不課税の目安を示す | 軽減税率の対象品目かどうかは、最終的に人が確認する |
| 保存要件への対応 | 検索機能や改ざん防止の要件を満たす形で保存する | 保存の対象となる自社の取引範囲は、税務の担当者が判断する |
つまり、取込み機能は最初の入力の手間を減らす道具であって、マッピング表と税区分の判定基準を用意していない状態では、機能を入れても手入力に近い作業が残ります。順番としては、マッピング表と判定基準を先に決め、そのうえで取込み機能がどこまで代替できるかを確認します。
実際に運用する場合の最小手順
| 手順 | やること | 誰が確認するか |
| 1 | 販売管理側の項目名と会計システムの勘定科目のマッピング表を作る | 経理担当者が作成し、顧問税理士に確認してもらう |
| 2 | 課税・非課税・軽減税率の判定を、どの時点で誰が行うかを決める | 請求書を受け取る担当者と経理担当者ですり合わせる |
| 3 | 会計ソフトの取込み機能が対象にしている書類の種類と範囲を確認する | 契約前に、実際の請求書に近い形式で試す |
| 4 | マッピング表にない取引が出たときの相談先を決める | 経理担当者から顧問税理士へ確認する経路を先に決めておく |
着手するなら1番目からです。マッピング表がない状態で取込み機能だけを入れても、勘定科目を都度判断する作業は残ったままになります。表を先に作り、そのうえで判定の担当と取込み機能の範囲を決めると、手を付ける順番で迷いません。
連携を作った後に決めること
| 決めること | 決めていないと起きること |
| 連携の設定を触れる人(2名) | 作った人が退職すると誰も直せない |
| 設定内容の記録(どこから、どこへ、いつ、何を) | 何をしている連携か分からなくなる |
| 解約時の影響(このサービスを解約すると、どの連携が止まるか) | 解約した途端に別の業務が止まる |
| 見直しの時期(年1回) | 使わなくなった連携が動き続ける |
3行目は、契約を見直すときに効いてきます。サービスの一覧に「連携先」の欄を作ります。これがないと、費用削減のために解約したサービスが、実は他の業務を支えていたという事態が起きます。
契約しているサービスの管理方法は生成AIの情報漏えいを防ぐ社内運用の作り方で扱っています。
ここまでは連携の保守・契約管理の話でしたが、正本を1つに決めておくことには、もう一つ効果があります。令和8年版情報通信白書は、AI活用の先進企業について、各事業部門での変革の取組を支援するため、最新のAI技術を活用可能な共通基盤を整備するとともに、社内システムや社内データとAIの連携を進めていると記載しています。
あわせて、AI導入に成功するための最初のステップとして、AIに対応するデータがあるかどうか、つまり「AI-Ready」化ができているかどうかという点があるという指摘を紹介し、特にAIエージェントの活用に向けては、データの精度と鮮度がより重要となってくるとしています。
連携で正本を1つに決めておくと、この前提がそのまま整います。逆に、同じ項目が複数のサービスに別々の値で残っている状態では、どれを根拠に答えるかが決まりません。
出典
- 総務省「令和8年版 情報通信白書」第Ⅰ部 AI導入・活用を効果的に進めていくために重要となる要素 2026年9月2日確認
- 総務省「令和7年版 情報通信白書」 2026年9月7日確認
- 国税庁「電子取引関係」 2026年9月7日確認
自分たちで作った業務アプリの畳み方はノーコードで作った業務アプリの畳み方で扱っています。
よくあるご質問
連携の費用はどのくらいですか
接続する仕組みの利用料と、初期の設定費用に加えて、壊れたときの対応費用を見込みます。連携は作って終わりではなく、片方の仕様変更で止まります。維持費を含めずに判断すると、後で止める選択になりがちです。
連携ツールを使うか、開発するか
既製の連携ツールで足りるなら、そちらを優先します。自社開発は、変更が生じたときに直せる人が必要になります。既製品で足りない部分だけを開発する形が現実的です。
連携をやめたくなったらどうしますか
やめる手順を、作るときに決めておきます。特に、連携で自動作成されたデータをどう扱うかです。決めずに止めると、どちらのシステムが正しいか分からない状態が残ります。
iPaaSを使うべきですか
まず、使っているサービスが標準の連携機能を持っていないかを確認してください。標準の機能でつながるなら、追加の月額はかかりません。iPaaSは契約している間ずっと月額が発生するため、つなぎたい相手が3つ以上あり、標準の機能では項目や条件が届かない場合に検討する順序になります。
SSO(シングルサインオン)はSaaS連携に含まれますか
データの連携ではなく、入り口の連携です。1つのIDで各サービスへ入れるようにする仕組みなので、受注や請求といったデータの二重入力そのものは解消しません。一方で、入社と退職のたびに各サービスでアカウントを作り消しする二重作業については、まとめて減らせます。
今週着手するなら、同じ内容を2か所以上へ入力している業務を書き出し、それぞれについて「どちらが正か」を書き入れるところまでです。全体の進め方は中小企業のDXは何から始める?、対象業務の洗い出しは属人化を解消する業務棚卸しの進め方を参照してください。
手順のどこで詰まるかは会社ごとに違います。お問い合わせから、現在の状況をお知らせください。
ここまでの整理を踏まえて、無料診断で現在の段階を確認できます。
無料診断をはじめる