「中小企業のDX失敗事例」として読める記事の多くは、「製造業A社」「サービス業B社」という名前で語られています。会社名も、その話がどこから来たのかも書かれていません。損失額が具体的に示されていることもありますが、その数字の出どころは示されないままです。読む側からすると、実在した出来事かどうかを確かめる手立てがない、ということになります。
この記事は、従業員10〜20名で、システムの選定も稟議も代表者か兼任者が一人で行う会社に向けたものです。扱うのは、失敗を3つの段階に分ける考え方と、企業名・従業員数・出典が公開されている記録がその段階のどこにあるか、そして撤退の線をいつ引くかの3つです。段階の分け方を先に決めておくと、いま起きていることが様子を見てよいことなのか、今日止めるべきことなのかを、感覚ではなく形で判断できます。
新しい事例をここで作ることはしません。個々の事例は当メディアで1本ずつ扱っているため、この記事は段階ごとの見取り図と、詳細記事への入口に徹します。予防策の一覧、製品選定のチェックリスト、成功事例の紹介も扱いません。すでに何かが起きている、あるいは起きかけている会社が、自分がどこに立っているかを確かめるための記事です。
読める「失敗事例」の多くは、実在を確かめられない
匿名の事例が判断に使えないのは、責める相手がいないからではありません。従業員数、業種、着手した年、支払った金額、どの時点で誰が判断を変えたか。この5つのうち3つ以上が欠けている記録は、自社と引き比べようがないからです。「担当者任せにしたことが原因でした」と書かれていても、担当が3人いる会社の話なのか、兼任者が一人しかいない会社の話なのかで、次にやることはまったく変わります。
一方で、企業名と出典が公開されている失敗の記録は、数が多くありません。公表される事例は成果が出た後に整理して書かれるため、途中でやめた話や社内が荒れた話は、書き手にとって世に出す理由がないからです。だからこそ、見つかったものを段階ごとに並べておく意味があります。件数が少ないことは、判断材料としての質が低いことを意味しません。
この記事の使い方は単純です。次の節で段階の定義を読み、自社がどこにいるかを決めます。そのうえで、同じ段階の記録だけを読みます。段階の違う事例をいくら集めても、いま取るべき行動は動きません。
失敗を3つの段階に分ける
そもそも「DXの失敗」には、公的な定義がありません。DXそのものの定義は2026年版中小企業白書 第1部第1章第5節「デジタル化・DX」に置かれており、顧客視点で新たな価値を創出していくために、デジタル技術を用いてビジネスモデルや企業文化の変革に取り組むこと、と説明されています。この説明には成否を分ける線が入っていないため、どこからが失敗なのかは各社が自分で決めるほかありません。決めずにいると、社内の誰かが「もう失敗だ」と言い出した日が、そのまま失敗の日になってしまう、ということです。
分ける軸は「元に戻せるか」の一点に置きます。損失額でも、経過した期間でもありません。10〜20名の会社では、金額の大小よりも戻せるかどうかのほうが効いてくるためです。戻せるうちは、判断を間違えても回復できます。戻せなくなった時点で、システムの問題が人の問題へ変わります。
| 段階 | その状態で観測できること | 全部やめたときに戻る場所 |
| 軽微 | 費用は出ているが、業務そのものは回っている。使われていないアカウント、同じデータの二重入力、毎月の手戻り | 解約や配布停止で、着手前の状態にほぼ戻る |
| 中断 | 導入が前へ進まないか、入れたものが自社に合わず選び直しになっている。移行が終わらない、進める人がいない、外注先と連絡が取れない、入れ替えが必要になる | 戻すには作り直しが要る。かけた時間と社内の信用は戻らない |
| 致命的 | 業務そのものが回らなくなっている。実務を支えていた人が辞める、データを取り出せない、旧システムを止めてしまった | 戻る場所がない。別の手段で業務を立て直すことになる |
段階を見分ける質問は1つです。いま全部やめたら、3か月前と同じやり方で明日から業務が回るか。回るなら軽微、回るが手戻りが出るなら中断、回らないなら致命的、という順になります。この質問が使いやすいのは、金額の話をいったん脇へ置けるためです。着手済みの費用は、どの段階にいても戻ってこないからです。
この3段階は、この記事のための整理です。公的な定義でも法令上の分類でもありません。大切なのは呼び方ではなく、戻せるかどうかで線を引いておくことのほうです。社内で共有するときは、自社で通じる言い方へ置き換えても構いません。
段階ごとに、記録の残る事例を見る
以下に並べるのは、企業名と出典が公開されている記録だけです。各事例の詳細は当メディアで1本ずつ扱っているため、ここでは何が記録されているかを短く示し、読み込みたい場合の行き先を添えます。
| 段階 | 会社(規模・業種・時期) | 記録に残っていること | 詳しく読む |
| 軽微 | 株式会社ソロン(26人・不動産の売買仲介ほか・2023年掲載) | 複数のソフトを併用し、同じデータを3〜4回入力していた。誤入力の原因を特定する過程が人間関係の悪化を招いていた | 同じデータを3〜4回入力していた会社が最初にやったこと |
| 中断 | 株式会社高梨製作所(17人・精密射出成形、金型製作ほか・2024年掲載) | 導入初期に選んだ安価版の生産管理システムが自社になじまず、3年で変更を余儀なくされた | 安いシステムを選んで3年で入れ替えた事例 |
| 致命的 | 芝園開発株式会社(38名・時間貸し駐輪場の運営ほか・2006年の出来事) | 会計システムの導入に失敗し、経理部の社員が全員辞める事態に陥った。社内の雰囲気が悪くなり士気も下がった | 会計システムの導入に失敗し、経理部の社員が全員辞めた事例 |
軽微|公表されないが、いちばん数が多い
この段階の失敗は、まず公表されません。表面上は誰も困っていないように見えるからです。使われていないアカウントの費用は月に数千円で、二重入力は「そういうもの」として何年も続きます。記録として残るときも、失敗としてではなく、着手前の状態として書かれます。
株式会社ソロン(佐賀県佐賀市・26人)は、営業管理と顧客管理で別々のソフトを併用し、同じデータを3〜4回入力していました。出典に書かれている中心は作業時間ではありません。入力ミスの原因を特定する過程で誰が間違えたかを詮索することになり、それが職場内の人間関係の悪化を招いていた、という記述です。26人は想定する規模よりやや多く、専任者を置けるかどうかに差が出ます。
株式会社城善建設(従業員40名・建設業)の記録では、着手前は申請書類の作成に最低2日かかり、現場訪問は1日3件が限度でした。デジタル化の後、書類作成は10分程度に、訪問は1日5、6件になったと記されています。これは失敗の記録ではなく、着手前に何が滞っていたかの描写です。40名の建設業であり、10〜20名の事務系の会社が同じ数字になるわけではありません。
全員に配ったAIツールを1〜2名しか使っていない、という状態も同じ段階に入ります。止めれば戻るために放置されやすく、更新日が来ると次の1年分が自動で確定します。縮め方は全員に配ったAIツールを、1人分へ戻すで扱っています。
中断|作り直しの費用が上に乗る
株式会社高梨製作所(山形県河北町・17人)は、導入初期に選んだ安価版の生産管理システムが自社になじまず、3年で変更を余儀なくされたと記録されています。なぜなじまなかったのかは出典に書かれていません。分かるのは、3年使ってから入れ替えたという結果だけです。ここを推測で補うと事例ではなくなるため、空白は空白のまま扱います。導入作業が途中で止まったわけではありません。それでも3か月前のやり方へ戻すには作り直しが要るため、この記事の区分では中断に当たります。
効いてくるのは3年という長さです。入力してきたデータ、そのシステムに合わせて作った業務手順、社員が操作を覚えた時間、帳票の様式や他ソフトとの受け渡し。入れ替えるとき、このうち手順と習熟は作り直しになります。従業員17人という規模は、この記事が想定する会社とほぼ同じです。次に何を基準に選んだかは安いシステムを選んで3年で入れ替えた事例で整理しました。
外注した開発が途中で止まる、相手と連絡が取れなくなる、という形の中断もあります。この種の記録は公表されません。訴訟にならない限り外へ出ないためです。起きた場合にその日やることは発注したAI開発が動かない・連絡が取れないで扱っています。支払った費用を取り戻す交渉より、アカウントの名義とデータの取り出しを先に確認する順序になります。
致命的|システムの問題が、人の問題に変わる
芝園開発株式会社(東京都足立区・38名)では、会計システムの導入に失敗した後、経理部の社員が全員辞める事態に陥り、社内の雰囲気が悪くなって士気も下がった、と記されています。2006年の出来事です。
この記録で目を引くのは、書かれていないことのほうです。導入費用、製品名、なぜ合わなかったのか、退職までにどれだけの期間があったのか、経理が空席になった後に実務をどう回したのか。いずれも記載がありません。読み取れるのは、システムの失敗が人の離職として表に出る経路がある、という一点だけになります。空白を含めた読み方は会計システムの導入に失敗し、経理部の社員が全員辞めた事例で扱いました。
2006年当時の会計制度と製品を、そのまま現在の選定へ持ち込むことはできません。それでも段階の見本として残る理由は、経理を1〜2名で回している会社が、いまも同じ構造の中にいるからです。担当が一人しかいない業務では、システムが合わないことの負荷が、そのまま一人へ集まります。
出典: J-Net21「中小企業とDX」株式会社ソロン(中小機構/2023年5月29日掲載)、同 株式会社高梨製作所(2024年11月18日掲載)、同 株式会社城善建設(2023年3月6日掲載)、東京商工会議所「デジタル化支援」事例 vol.29(掲載日の記載なし)。いずれも2026年9月3日確認。
原因の一覧は、確かめられる記録と結び付いていない
「中小企業 DX 失敗事例」で上位に並ぶページを読み比べると、原因の説明はおおむね同じ形へ収まっていきます。現場に聞かずに決めた、費用を見積もりきれていなかった、提案された製品を自社の課題と照らさずに入れた、導入そのものが目的になっていた、社内に任せられる人がいない。どれも起こりそうな話で、読んでいて引っかかるところはありません。ただし、その原因がどの会社のどの出来事から取り出されたのかは、ほとんど示されていないままです。
| 段階 | 記録に原因として書かれていること | 同じ記録に書かれていないこと |
| 軽微(株式会社ソロン) | 営業管理と顧客管理で別々のソフトを併用していたため、同じデータを3〜4回入力していた | 併用に至った経緯、どの製品をいつ誰が決めたか |
| 中断(株式会社高梨製作所) | 導入初期に選んだ安価版の生産管理システムが自社になじまなかった | なじまなかった理由、製品名、入れ替えにかかった費用 |
| 致命的(芝園開発株式会社) | 会計システムの導入に失敗した、という結果だけ | 失敗の内容、導入費用、製品名、退職までの期間、経理が空席になった後の実務 |
3件のうち、原因まで記録に残っているのは軽微の1件だけでした。中断の1件は自社になじまなかったという結果で止まり、致命的の1件は失敗したという言葉しか残っていません。書かれていない理由は出典から読み取れないため、そこは空白のまま扱います。つまり、原因の一覧を先に覚えても、自社がいまどの段階にいるかを判定する材料にはならない、ということになります。
原因の一覧が役に立たないという話ではありません。役に立つ場面は、着手する前に候補を減らすときです。すでに何かが起きている段階では、原因を言い当てることより、いま全部やめたら明日から業務が回るかどうかを先に確かめるほうが早く決まります。原因は、止めるか続けるかを決めた後で、次の選定に備えて書き残しておけばよい順序です。
どこで撤退を決めるか
撤退の判断が遅れるのは、決める人がいないからではありません。決める条件を先に書いていないからです。着手した後は、費やした時間と金額が視界に入り続けます。その状態で「もう少し続けるか」を問うと、ほぼ続ける側へ倒れていきます。芝園開発がいつ失敗と判断したかは出典に書かれていませんが、判断が遅れるほど負荷を引き受ける人の消耗が進むことは、結果の側から読み取れます。
AX/DX Labo. の見解は、着手する前に3つの線を紙へ書いておく、というものです。これは当方の考え方であり、法令上の要求ではありません。線に使うのは日付、金額、人の3つで、着手後に社内の誰が見ても同じ答えになる形にしておきます。「効果が出なければ」のような条件は、効果の定義でもめるため線になりません。
| 決めておく線 | 記入例 | 確かめ方 |
| 日付 | 11月30日までに、請求書の発行が新しい手順だけで終わらない場合は決め直す | 発行済み請求書のうち、旧手順を併用した件数を数える |
| 金額 | 初期費用と追加費用の合計が60万円を超えたら、その時点で継続を決め直す | 見積書と請求書を1つのファイルへまとめておく |
| 人 | 経理担当者の残業が3か月続けて月20時間を超えたら決め直す | 勤怠の集計をそのまま使う |
| 戻し方 | 旧システムは切替から6か月間、参照専用で残す | 解約条項と保守の終了日を契約書で確認する |
表の日付・金額・時間は、考え方を示すための仮の値です。自社の締め日、支払える範囲、担当者の人数に合わせて置き換えます。金額の線を引くときは、すでに支払った費用を判断へ含めません。戻ってこない費用は、続ける理由にも止める理由にもならないためです。
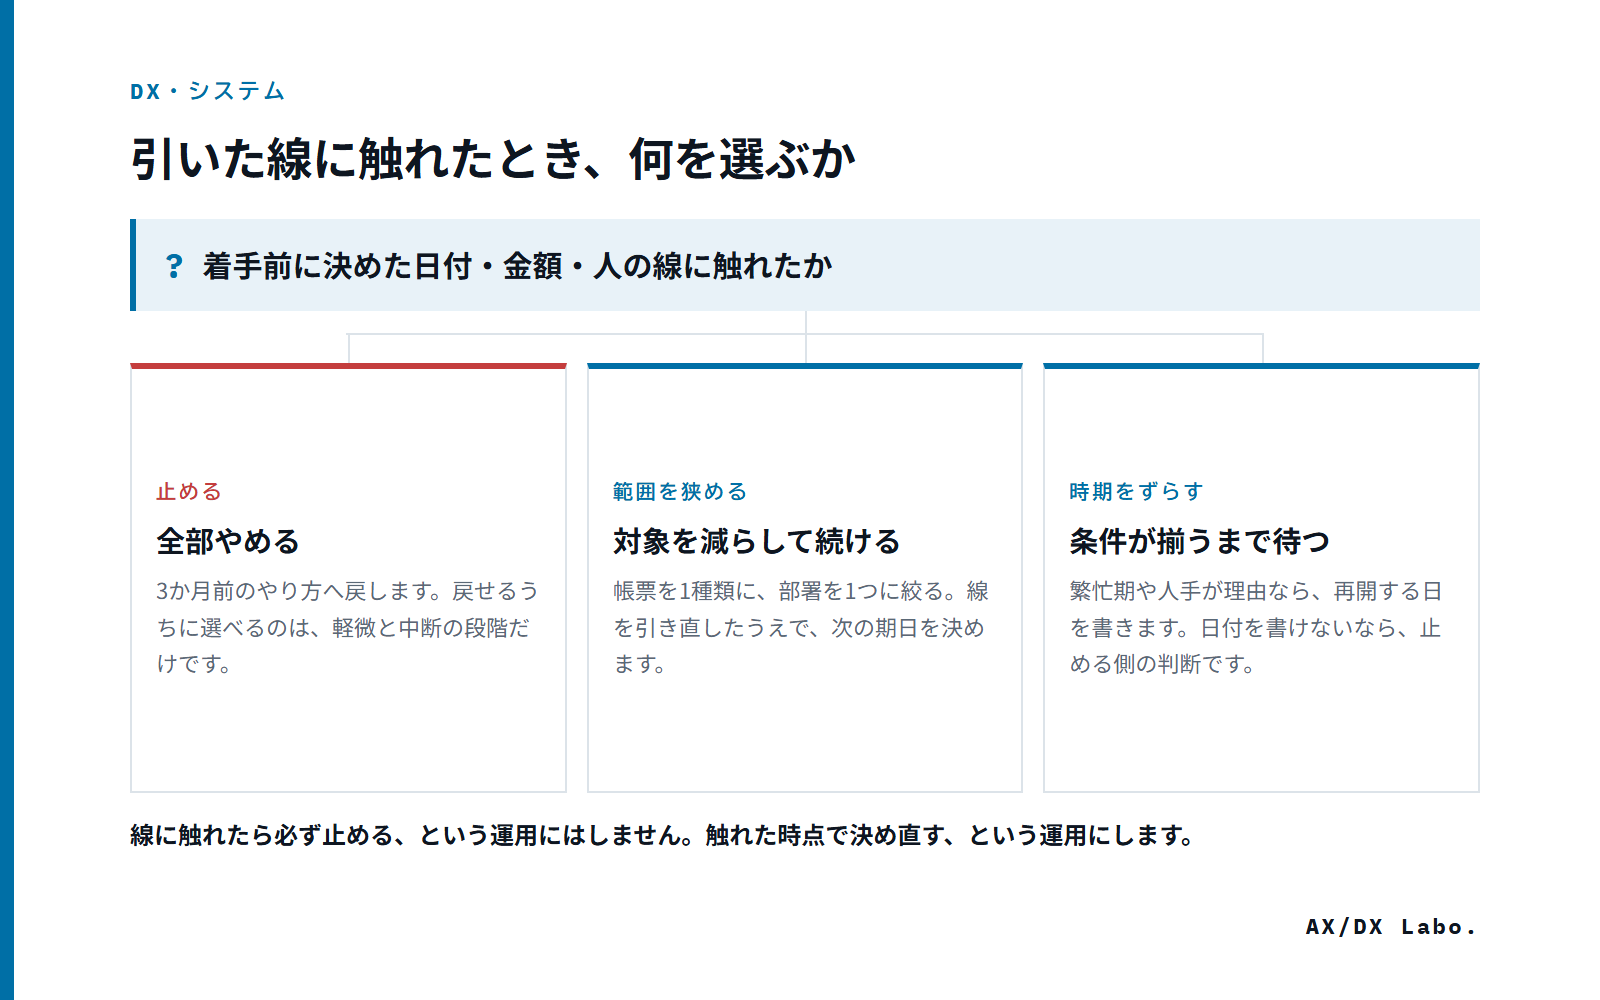
線に触れたら必ず止める、という運用にはしません。触れた時点で、続けるかどうかを改めて決める、という運用にします。実際に選ぶのは「止める」「範囲を狭める」「時期をずらす」の3つです。全部やめる以外の道を最初から用意しておくと、線を引くこと自体への抵抗が減ります。ここで扱ったのは着手前に線を引く話です。すでに止まっている取り組みを後から点検する手順は中小企業のDXが失敗したと感じたらにまとめました。役割が違うため、両方を続けて読めます。
やめた後に何が残るか
途中でやめると、何も残らないように感じます。実際には、金額として消えるものと、社内に残るものが分かれています。残るほうを先に把握しておくと、次に着手するときの手間と費用が下がります。
| やめた後の扱い | 残るか | 次にどう使うか |
| 業務の記録(誰が、どの順で、どれだけ時間をかけているか) | 残る | 次の選定でそのまま要件として使える。作り直す必要がない |
| 合わなかった理由 | 記録していれば残る | 次の候補を比べる軸になる。書き残していなければ消える |
| 入力済みのデータ | 形式による | 取り出せる形式かどうかを、解約の前に確認する |
| 社員の習熟 | 残らない | 新しい手順では覚え直しになる |
| 支払った費用 | 戻らない | 次の判断へ含めない |
芝園開発の記録は、失敗のところで終わっていません。出典を時系列で追うと、改良版の会計システムを再び導入し、その後も別の仕組みを取り入れています。再導入時に何を変えたのかは書かれていないため、そこは読み取れません。確認できるのは、一度失敗した会社が改めて着手した経過が残っている、という事実のほうです。
2026年版中小企業白書は、省力化投資に取り組んだ事業者について、取り組んでいない事業者と比べて労働生産性の変化の類型が効率的成長型へ移動している傾向にあると記しています。AIの活用についても同様の傾向が示されました。ただし白書の書きぶりは傾向と可能性の示唆であり、投資が生産性を高めたという因果を断定するものではありません。投資の余力がある会社ほど取り組めている、という読み方も残ります。
それでも、この記述から取れるものが1つあります。差がついているのは、うまくいったかどうかではなく、取り組んだかどうかで分けた区分です。1回目で失敗した会社も、取り組んだ側に入ります。撤退を次の着手の前提として扱えるかどうかで、そこから先が分かれます。
出典: 中小企業庁「2026年版中小企業白書」第1部第1章第5節 デジタル化・DX(2026年9月9日確認)、第2部第2章第2節 労働投入量の最適化(2026年9月3日確認)
よくあるご質問
匿名の失敗事例は、読む価値がありませんか
原因の分類を眺める用途では使えます。使えないのは、自社の判断へ持ち込むときです。従業員数と着手した年が書かれていない記録は、自社と比べる基準になりません。読むときは、示されている原因ではなく、その会社が何名で、いつ、いくら使ったのかを探します。3つとも見つからない記事は、発想を借りる程度に留めます。
自社がどの段階にいるか、判断がつきません
3か月前のやり方へ戻れるかどうかで見ます。判断がつかない場合は、いま全部止めたときに困る人を1人挙げてみます。誰も挙がらないなら軽微、業務が遅れる人が挙がるなら中断、その人しか手順を知らない業務があるなら致命的へ近づいています。段階を重く見誤るほうが、軽く見誤るより安全です。
撤退したことを、社内へどう説明しますか
「失敗した」ではなく「先に決めた線に触れたので決め直した」と説明できる状態を作っておきます。そのために、着手前に線を書いて共有します。事後に理由を組み立てると、判断ではなく言い訳に見えます。あわせて、止めた後にその業務をどう回すかを同じ場で示すと、社内の受け取り方が変わります。
まず何から手を付ければよいですか
今週やることは1つに絞れます。いま進んでいる、あるいは止まっている取り組みについて、「全部やめたら3か月前のやり方で明日から業務が回るか」に答えを書き出します。回らないと答えたなら、回らなくしている業務を1つだけ選び出してみます。それが次に手を打つ対象であり、撤退の線を引く単位にもなります。段階の見立てに迷う場合は、お問い合わせから状況をお知らせいただければ、どこに立っているかを一緒に確かめます。
止まる前の話として、何から着手したかを知りたい場合はツールより先にルール、得意な人より先に苦手な人で、11名と40名の会社が取った順序を扱っています。
ここまでの整理を踏まえて、無料診断で現在の段階を確認できます。
無料診断をはじめる